


Як грінбек обманув ринок
Ставка на падіння долара більше не працює
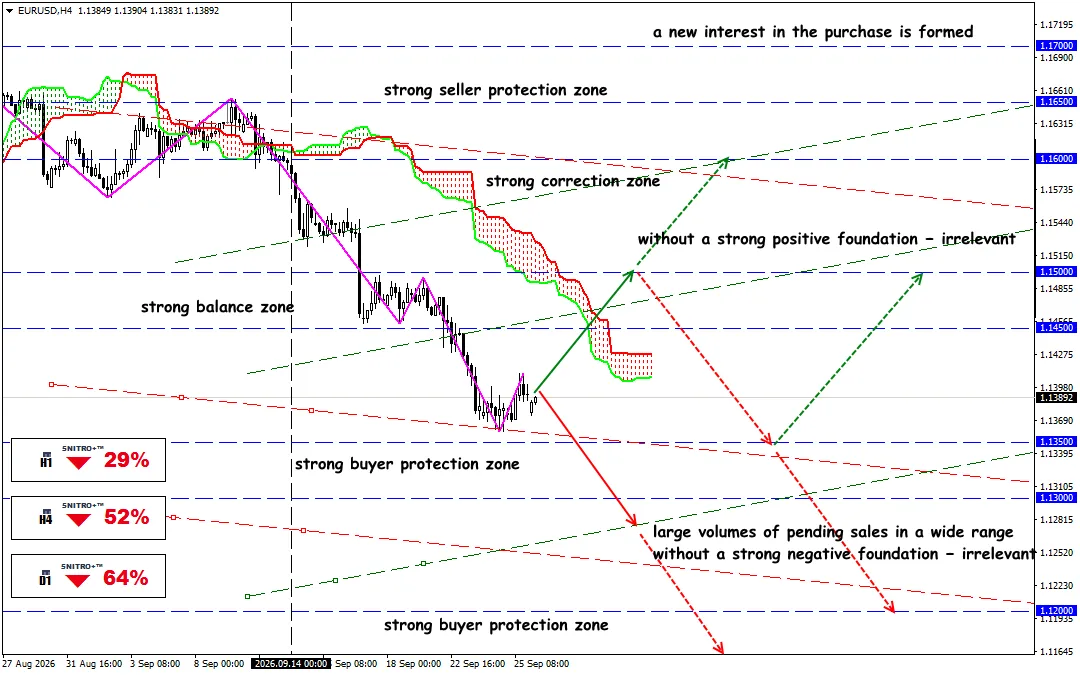
EUR/USD
Ключова зона: 1.1350 - 1.1400
Купівля: 1.1450 (за сильного позитивного фундаментального фону) ; ціль 1.1650; StopLoss 1.1380
Продаж: 1.1300 (на відкаті після ретесту 1.1350) ; ціль 1.1150-1.1100; StopLoss 1.1370
Яструбина ФРС, дохідність Treasury вище 5% і дорога нафта змінюють баланс сил, але перегрітий долар уже вимагає обережної тактики. Донедавна поступове ослаблення залишалося базовим сценарієм для долара. Тепер ринок змушений перебудовувати позиції: ФРС підвищила ставки, довгострокова дохідність у США досягла багаторічних максимумів, а дорога нафта знову створює інфляційний ризик.
Але ралі долара має свої межі. DXY уже піднявся вище 100.5, тоді як зростання довгострокової дохідності ще не означає автоматичного початку багаторічного бичачого циклу USD. Для наступного імпульсу ринку потрібні нові підтвердження — насамперед від інфляції, нафти та очікувань щодо ставок.
Нагадаємо:
ФРС змінила початкові умови: 16 вересня вона підвищила цільовий діапазон ставки федеральних фондів на 25 б.п., до 3.75–4.00%. Рішення було одноголосним, 12–0. Регулятор відзначив стійку економічну активність, реальні внутрішні витрати, сильне зростання продуктивності та капітальні інвестиції. Водночас інфляція залишається підвищеною.
Ще важливішим є оновлений прогноз FOMC.
Медіанний прогноз ставки на кінець 2026 року зріс із 3.8% у червні до 4.1% у вересні. Водночас прогноз інфляції PCE на 2026 рік було підвищено з 3.6% до 3.7%, а базового PCE — з 3.3% до 3.4%. Прогноз зростання ВВП США у 2026 році також було підвищено з 2.2% до 2.3%, тоді як прогноз безробіття було знижено з 4.3% до 4.1%.
USD не потрібно, щоб економіка США виглядала ідеально. Достатньо, щоб процентні ставки у США та дохідність Treasury залишалися вищими порівняно з відносними очікуваннями щодо інших розвинених економік.
Тепер ключовий ринок для долара — Treasuries
Головне джерело поточного імпульсу долара полягає не лише в рішеннях ФРС, а й на ринку державного боргу США.
24 вересня дохідність 10-річних Treasury зросла до 5.12%, тоді як дохідність 30-річних досягла 5.44% — найвищого рівня з 2004 року. 25 вересня дохідність 10-річних Treasury досягла приблизно 5.23%, тоді як дохідність 30-річних становила близько 5.48%.
Це вже не технічний рух в окремих облігаціях.
Дохідність 10-річних Treasury є еталонною ставкою для величезного спектра фінансових активів — від іпотечного кредитування до оцінок акцій і вартості корпоративного фінансування.
Чим вище зростає довгострокова дохідність, тим жорсткішими стають фінансові умови й тим привабливішим стає долар порівняно з валютами з нижчою очікуваною дохідністю.
Але є важливе застереження.
Дохідність може зростати з різних причин. Якщо ринок бачить сильну економіку та вищу траєкторію ставок у рамках сценарію «вище довше», це відносно позитивно для USD. Однак якщо дохідність зростає переважно через фіскальні ризики та інфляційну премію, сигнал для долара стає менш однозначним.
Тому одного лише рівня US10Y недостатньо — необхідно розуміти причину руху.
Другий елемент сетапу долара — енергоносії.
Brent у вересні неодноразово піднімався вище $100 за барель. 10 вересня ціна досягла $107.63 на тлі посилення атак на нафтову інфраструктуру та транспортні маршрути на Близькому Сході.
Зростання нафти створює парадоксальну ситуацію для FX-ринку.
Саме тому геополітичний нафтовий шок може одночасно погіршувати перспективи глобального зростання та підтримувати USD.
Якщо дохідність стабілізується вище 5%, долар отримує підтримку через різницю у вартості капіталу. Якщо US10Y повернеться нижче 5% на тлі зниження інфляційних ризиків, частина доларової премії може зникнути.
За чим необхідно стежити?
DXY: Зона 100–100.5 уже перестає бути лише технічним рівнем. Закріплення вище неї підтвердить, що імпульс долара зберігається, тоді як швидке повернення нижче стане першим попередженням про ослаблення імпульсу.
US10Y: Стійкий рух вище 5% підтримує USD, особливо якщо супроводжується зростанням короткострокових ставок. Повернення нижче 5% зменшить фундаментальну перевагу долара.
Brent: Нафта вище $100–105 підтримує інфляційну премію. Стабілізація нижче $100 зменшить тиск на інфляційні очікування, водночас знижуючи ймовірність подальшого посилення політики ФРС.
Очікування щодо ставок: Медіанний прогноз ФРС на кінець 2026 року тепер становить 4.1%, тому будь-яке нове посилення очікувань щодо наступного підвищення ставки підтримуватиме долар. Але якщо ринок почне повертатися до сценарію зниження ставок, USD втратить один зі своїх головних драйверів.
І який результат?
Долар зростає не тому, що його структурні проблеми зникли. Величезний державний борг, дефіцит бюджету та висока вартість обслуговування боргу нікуди не поділися.
Але ринок показує дещо важливе: довгостроковий фіскальний ризик США може одночасно бути негативним для долара на горизонті кількох років і фактором його підтримки в короткостроковій перспективі.
Тож діємо розумно й уникаємо зайвих ризиків.
Прибутків усім!