


Гринбек нарықты қалай алдады
Доллардың құлдырауына жасалған ставка енді жұмыс істемейді
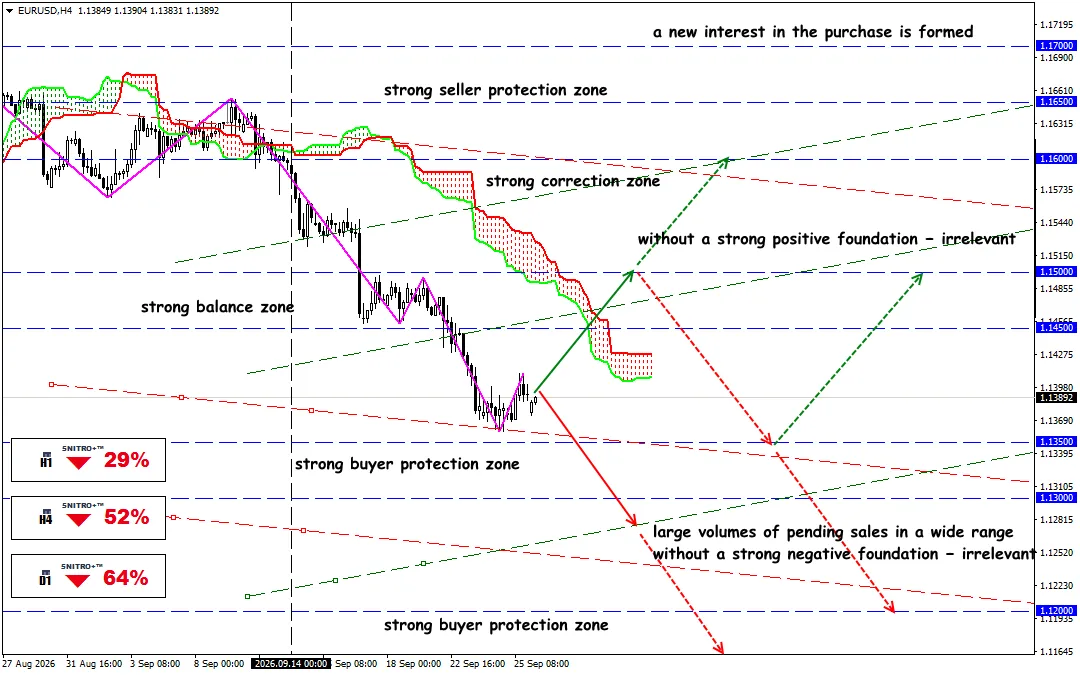
EUR/USD
Негізгі аймақ: 1.1350 - 1.1400
Сатып алу: 1.1450 (күшті оң іргелі фон жағдайында) ; мақсат 1.1650; StopLoss 1.1380
Сату: 1.1300 (1.1350 деңгейін қайта тестілеуден кейінгі кері шегіністе) ; мақсат 1.1150-1.1100; StopLoss 1.1370
Ястребтік ФРЖ, 5%-дан жоғары Treasury кірістілігі және қымбат мұнай күштер балансын өзгертіп жатыр, бірақ шамадан тыс қызған доллар енді сақ тактиканы талап етеді. Жуыр уақытқа дейін біртіндеп әлсіреу доллар үшін базалық сценарий болып қала берді. Енді нарық позицияларын қайта құруға мәжбүр: ФРЖ мөлшерлемелерді көтерді, АҚШ-тың ұзақ мерзімді кірістілігі көпжылдық максимумдарға жетті, ал қымбат мұнай қайтадан инфляциялық тәуекел туғызуда.
Бірақ доллар раллиінің де шегі бар. DXY қазірдің өзінде 100.5 деңгейінен жоғары көтерілді, ал ұзақ мерзімді кірістіліктің өсуі әзірге USD-дың көпжылдық бұқалық циклінің автоматты түрде басталғанын білдірмейді. Келесі импульс үшін нарыққа жаңа растаулар қажет — ең алдымен инфляция, мұнай және мөлшерлемелер бойынша күтулер тарапынан.
Еске салу:
ФРЖ бастапқы шарттарды өзгертті: 16 қыркүйекте ол федералдық қорлар мөлшерлемесінің мақсатты диапазонын 25 б.п.-қа, 3.75–4.00%-ға дейін көтерді. Шешім бірауыздан қабылданды, 12–0. Реттеуші тұрақты экономикалық белсенділікті, нақты ішкі шығыстарды, өнімділіктің күшті өсуін және капиталдық инвестицияларды атап өтті. Сонымен қатар инфляция жоғары деңгейде қалып отыр.
FOMC-тың жаңартылған болжамы одан да маңызды.
2026 жылдың соңына арналған мөлшерлеменің медианалық болжамы маусымдағы 3.8%-дан қыркүйекте 4.1%-ға дейін өсті. Сонымен қатар 2026 жылға арналған PCE инфляциясының болжамы 3.6%-дан 3.7%-ға, ал базалық PCE болжамы 3.3%-дан 3.4%-ға дейін көтерілді. АҚШ ЖІӨ-сінің 2026 жылғы өсу болжамы да 2.2%-дан 2.3%-ға дейін көтерілді, ал жұмыссыздық болжамы 4.3%-дан 4.1%-ға дейін төмендетілді.
USD үшін АҚШ экономикасының мінсіз көрінуі міндетті емес. АҚШ пайыздық мөлшерлемелері мен Treasury кірістілігінің басқа дамыған экономикаларға қатысты күтулерден жоғары болып қалуы жеткілікті.
Енді доллар үшін негізгі нарық — Treasury
Доллардың қазіргі импульсінің басты көзі тек ФРЖ шешімдерінде ғана емес, АҚШ мемлекеттік қарыз нарығында да жатыр.
24 қыркүйекте 10 жылдық Treasury кірістілігі 5.12%-ға дейін өсті, ал 30 жылдық кірістілік 5.44%-ға жетті — бұл 2004 жылдан бергі ең жоғары деңгей. 25 қыркүйекте 10 жылдық кірістілік шамамен 5.23%-ға жетті, ал 30 жылдық кірістілік шамамен 5.48% деңгейінде болды.
Бұл енді жекелеген облигациялардағы техникалық қозғалыс емес.
10 жылдық Treasury кірістілігі қаржылық активтердің орасан кең ауқымы үшін эталондық мөлшерлеме болып табылады — ипотекалық кредиттеуден бастап акцияларды бағалау мен корпоративтік қаржыландыру құнына дейін.
Ұзақ мерзімді кірістілік неғұрлым жоғары өссе, қаржылық жағдайлар соғұрлым қатаңдайды және доллар күтілетін кірістілігі төмен валюталарға қатысты соғұрлым тартымды бола түседі.
Бірақ маңызды бір ескерту бар.
Кірістілік әртүрлі себептермен өсуі мүмкін. Егер нарық күшті экономиканы және «жоғарырақ — ұзағырақ» сценарийі аясындағы жоғары мөлшерлемелер траекториясын көрсе, бұл USD үшін салыстырмалы түрде оң. Алайда егер кірістілік негізінен фискалдық тәуекелдер мен инфляциялық премия салдарынан өссе, доллар үшін сигнал бірмәнді болмай қалады.
Сондықтан US10Y деңгейінің өзі жеткіліксіз — қозғалыстың себебін түсіну қажет.
Доллар сценарийінің екінші элементі — энергия тасымалдаушылар.
Brent қыркүйекте бірнеше рет барреліне $100-ден жоғары көтерілді. 10 қыркүйекте Таяу Шығыстағы мұнай инфрақұрылымы мен көлік бағыттарына шабуылдардың күшеюі аясында баға $107.63-ға жетті.
Мұнайдың өсуі FX-нарық үшін парадоксалды жағдай туғызады.
Дәл сондықтан геосаяси мұнай шогы жаһандық өсім перспективаларын бір мезгілде нашарлатып, USD-ды қолдауы мүмкін.
Егер кірістілік 5%-дан жоғары тұрақтанса, доллар капитал құнының айырмашылығы арқылы қолдау алады. Егер US10Y инфляциялық тәуекелдердің төмендеуі аясында 5%-дан төмен қайтса, долларлық премияның бір бөлігі жоғалуы мүмкін.
Нені бақылау қажет?
DXY: 100–100.5 аймағы енді жай ғана техникалық деңгей болудан қалып барады. Оның үстінде орнығу доллар импульсінің сақталып отырғанын растайды, ал одан төмен жылдам қайту импульстің әлсіреуі туралы алғашқы ескерту болады.
US10Y: 5%-дан жоғары тұрақты қозғалыс USD-ды қолдайды, әсіресе ол қысқа мерзімді мөлшерлемелердің өсуімен қатар жүрсе. 5%-дан төмен қайту доллардың іргелі артықшылығын азайтады.
Brent: $100–105-тен жоғары мұнай инфляциялық премияны сақтайды. $100-ден төмен тұрақтану инфляциялық күтулерге қысымды азайтып, сонымен бірге ФРЖ-ның одан әрі қатаңдату ықтималдығын төмендетеді.
Мөлшерлемелер бойынша күтулер: ФРЖ-ның 2026 жылдың соңына арналған медианалық болжамы қазір 4.1%-ды құрайды, сондықтан келесі мөлшерлеме көтеруге қатысты күтулердің кез келген жаңа күшеюі долларды қолдайды. Бірақ егер нарық мөлшерлемелерді төмендету сценарийіне қайта орала бастаса, USD өзінің негізгі драйверлерінің бірінен айырылады.
Сонымен, нәтиже қандай?
Доллар оның құрылымдық проблемалары жоғалып кеткендіктен өсіп жатқан жоқ. Орасан зор мемлекеттік қарыз, бюджет тапшылығы және қарызға қызмет көрсетудің жоғары құны ешқайда кеткен жоқ.
Бірақ нарық маңызды нәрсені көрсетіп отыр: АҚШ-тың ұзақ мерзімді фискалдық тәуекелі бірнеше жылдық көкжиекте доллар үшін теріс фактор бола тұра, қысқа мерзімді перспективада оны қолдайтын фактор да бола алады.
Сондықтан ақылға қонымды әрекет етіп, қажетсіз тәуекелдерден аулақ боламыз.
Баршаңызға профит!