


Cómo el billete verde engañó al mercado
Apostar por la caída del dólar ya no funciona
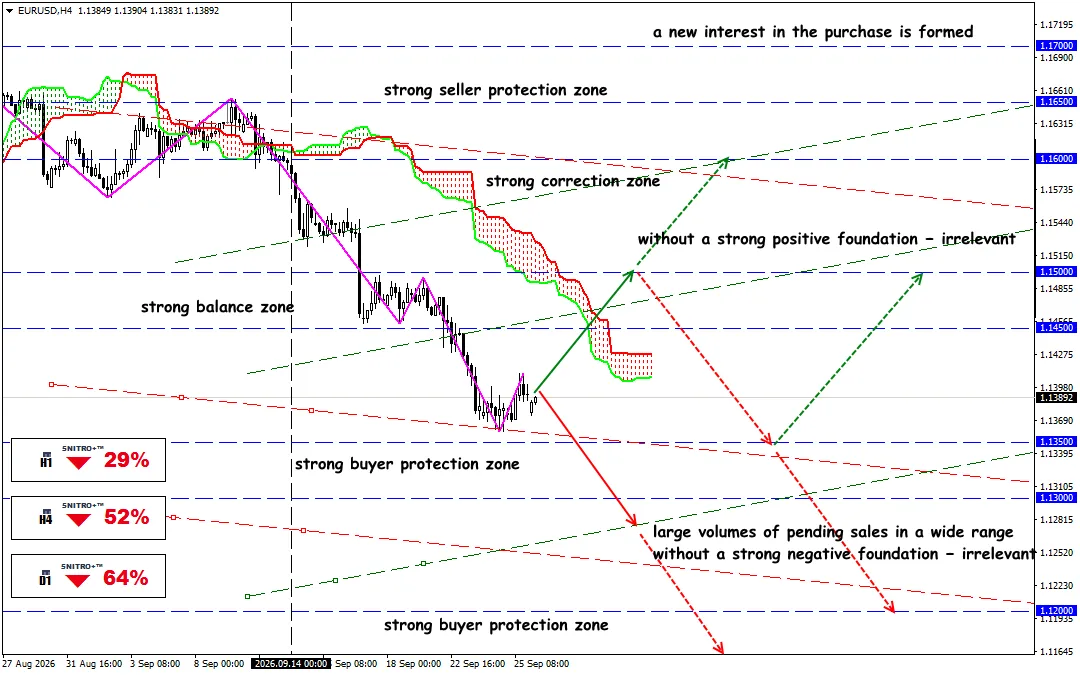
EUR/USD
Zona clave: 1.1350 - 1.1400
Compra: 1.1450 (con un fuerte trasfondo fundamental positivo) ; objetivo 1.1650; StopLoss 1.1380
Venta: 1.1300 (en un retroceso tras volver a probar 1.1350) ; objetivo 1.1150-1.1100; StopLoss 1.1370
Una Fed hawkish, los rendimientos de los bonos del Tesoro por encima del 5% y el petróleo caro están cambiando el equilibrio de fuerzas, pero un dólar sobrecalentado ya exige una táctica prudente. Hasta hace poco, el debilitamiento gradual seguía siendo el escenario base para el dólar. Ahora el mercado se ve obligado a reposicionarse: la Fed subió los tipos, los rendimientos a largo plazo de EE. UU. alcanzaron máximos de varios años y el petróleo caro vuelve a crear riesgo inflacionario.
Pero el rally del dólar tiene sus límites. El DXY ya ha subido por encima de 100.5, mientras que el aumento de los rendimientos a largo plazo todavía no significa automáticamente el comienzo de un ciclo alcista del USD de varios años. Para el próximo impulso, el mercado necesita una nueva confirmación — principalmente de la inflación, el petróleo y las expectativas de tipos.
Un recordatorio:
La Fed cambió las condiciones iniciales: el 16 de septiembre, elevó el rango objetivo de los fondos federales en 25 pb, hasta el 3.75–4.00%. La decisión fue unánime, 12–0. El regulador señaló una actividad económica resiliente, un gasto interno real sólido, un fuerte crecimiento de la productividad y la inversión de capital. Al mismo tiempo, la inflación sigue siendo elevada.
Aún más importante es la previsión actualizada del FOMC.
La previsión mediana del tipo para finales de 2026 aumentó del 3.8% en junio al 4.1% en septiembre. Al mismo tiempo, la previsión de inflación PCE para 2026 se elevó del 3.6% al 3.7%, mientras que la PCE subyacente se elevó del 3.3% al 3.4%. La previsión de crecimiento del PIB de EE. UU. para 2026 también se elevó del 2.2% al 2.3%, mientras que la previsión de desempleo se redujo del 4.3% al 4.1%.
El USD no necesita que la economía de EE. UU. parezca perfecta. Es suficiente con que los tipos de interés estadounidenses y los rendimientos de los bonos del Tesoro se mantengan por encima de las expectativas relativas para otras economías desarrolladas.
Ahora el mercado clave para el dólar es el de los bonos del Tesoro
La principal fuente del impulso actual del dólar no se encuentra únicamente en las decisiones de la Fed, sino también en el mercado de deuda pública de EE. UU.
El 24 de septiembre, el rendimiento de los bonos del Tesoro a 10 años subió hasta el 5.12%, mientras que el rendimiento a 30 años alcanzó el 5.44%, su nivel más alto desde 2004. El 25 de septiembre, el rendimiento a 10 años alcanzó aproximadamente el 5.23%, mientras que el rendimiento a 30 años se situó alrededor del 5.48%.
Esto ya no es un movimiento técnico en bonos individuales.
El rendimiento de los bonos del Tesoro a 10 años es un tipo de referencia para una enorme variedad de activos financieros — desde los préstamos hipotecarios hasta las valoraciones de las acciones y el coste de la financiación corporativa.
Cuanto más suben los rendimientos a largo plazo, más se endurecen las condiciones financieras y más atractivo se vuelve el dólar frente a las divisas con rendimientos esperados más bajos.
Pero existe una salvedad importante.
Los rendimientos pueden subir por diferentes razones. Si el mercado ve una economía fuerte y una trayectoria de tipos más altos durante más tiempo, esto es relativamente positivo para el USD. Sin embargo, si los rendimientos suben principalmente debido a riesgos fiscales y a una prima de inflación, la señal para el dólar se vuelve menos clara.
Por lo tanto, el nivel de US10Y por sí solo no es suficiente — es necesario comprender la razón que hay detrás del movimiento.
El segundo elemento del escenario del dólar es la energía.
El Brent superó repetidamente los $100 por barril en septiembre. El 10 de septiembre, el precio alcanzó $107.63 en medio de la intensificación de los ataques contra la infraestructura petrolera y las rutas de transporte en Oriente Medio.
La subida del petróleo crea una situación paradójica para el mercado FX.
Por eso, un shock petrolero geopolítico puede empeorar simultáneamente las perspectivas de crecimiento global y respaldar al USD.
Si los rendimientos se estabilizan por encima del 5%, el dólar recibe apoyo a través de la diferencia en el coste del capital. Si US10Y vuelve a situarse por debajo del 5% en medio de una disminución de los riesgos inflacionarios, parte de la prima del dólar podría desaparecer.
¿Qué hay que vigilar?
DXY: La zona de 100–100.5 ya está dejando de ser simplemente un nivel técnico. Una consolidación por encima de ella confirmaría que el impulso del dólar sigue intacto, mientras que un rápido retorno por debajo sería la primera advertencia de un debilitamiento del impulso.
US10Y: Un movimiento sostenido por encima del 5% respalda al USD, especialmente si viene acompañado de una subida de los tipos a corto plazo. Un retorno por debajo del 5% reduciría la ventaja fundamental del dólar.
Brent: El petróleo por encima de $100–105 mantiene la prima de inflación. Una estabilización por debajo de $100 reduciría la presión sobre las expectativas de inflación y, al mismo tiempo, disminuiría la probabilidad de un mayor endurecimiento de la Fed.
Expectativas de tipos: La previsión mediana de la Fed para finales de 2026 se sitúa ahora en el 4.1%, por lo que cualquier nuevo fortalecimiento de las expectativas de la próxima subida de tipos respaldaría al dólar. Pero si el mercado comienza a regresar a un escenario de recortes de tipos, el USD perderá uno de sus principales impulsores.
¿Y cuál es el resultado?
El dólar está subiendo no porque sus problemas estructurales hayan desaparecido. La enorme deuda pública, el déficit presupuestario y el elevado coste del servicio de la deuda siguen ahí.
Pero el mercado está mostrando algo importante: el riesgo fiscal a largo plazo de EE. UU. puede ser simultáneamente negativo para el dólar en un horizonte de varios años y un factor que lo respalde a corto plazo.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!