


美元如何愚弄了市场
押注美元下跌已经不再奏效
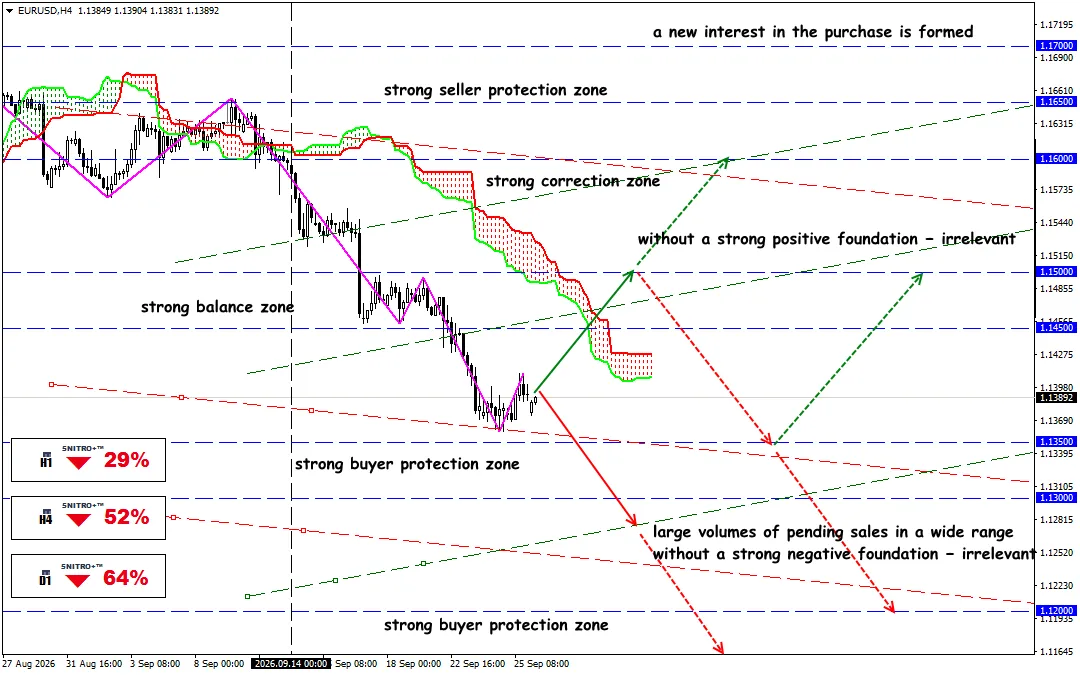
EUR/USD
关键区域:1.1350 - 1.1400
买入:1.1450(在强劲正面基本面背景下);目标1.1650;StopLoss 1.1380
卖出:1.1300(在重新测试1.1350后的回调中);目标1.1150-1.1100;StopLoss 1.1370
鹰派Fed、超过5%的Treasury收益率以及高油价正在改变力量平衡,但过热的美元已经要求采取谨慎策略。直到最近,逐步走弱仍然是美元的基准情景。现在市场被迫重新调整头寸:Fed加息,美国长期收益率达到多年高位,而高油价再次带来通胀风险。
但美元上涨也有其极限。DXY已经升至100.5以上,而长期收益率上升尚不自动意味着USD多年牛市周期的开始。要获得下一轮推动力,市场需要新的确认——主要来自通胀、油价和利率预期。
提醒一下:
Fed改变了初始条件:9月16日,它将联邦基金利率目标区间上调25 bps,至3.75–4.00%。该决定以12–0全票通过。监管机构指出,经济活动具有韧性、实际国内支出强劲、生产率增长强劲以及资本投资活跃。与此同时,通胀仍处于高位。
更重要的是更新后的FOMC预测。
2026年底的利率预测中值从6月的3.8%上升至9月的4.1%。与此同时,2026年PCE通胀预测从3.6%上调至3.7%,核心PCE则从3.3%上调至3.4%。2026年美国GDP增长预测也从2.2%上调至2.3%,而失业率预测则从4.3%下调至4.1%。
USD并不需要美国经济看起来完美无缺。只要美国利率和Treasury收益率相对于其他发达经济体的预期水平保持更高,就足够了。
现在美元的关键市场是Treasuries
美元当前动能的主要来源不仅在于Fed的决定,也在于美国政府债务市场。
9月24日,10年期Treasury收益率升至5.12%,而30年期收益率达到5.44%,创下自2004年以来的最高水平。9月25日,10年期收益率达到约5.23%,而30年期收益率约为5.48%。
这已经不再是个别债券的技术性走势。
10年期Treasury收益率是大量金融资产的基准利率——从抵押贷款到股票估值以及企业融资成本。
长期收益率升得越高,金融条件就越紧,而相对于预期收益率较低的货币,美元就越具有吸引力。
但这里有一个重要的注意事项。
收益率可能因不同原因而上升。如果市场看到的是强劲经济以及更高的“higher for longer”利率路径,这对USD相对有利。然而,如果收益率上升主要是因为财政风险和通胀溢价,那么对美元的信号就不再那么明确。
因此,仅看US10Y水平还不够——还必须理解其走势背后的原因。
美元格局的第二个要素是能源。
Brent在9月多次升至每桶$100以上。9月10日,在中东石油基础设施和运输路线遭受的袭击加剧之际,价格达到$107.63。
油价上涨给FX市场带来了一种矛盾局面。
这就是为什么地缘政治引发的石油冲击可能同时恶化全球增长前景并支撑USD。
如果收益率稳定在5%以上,美元将通过资本成本差异获得支撑。如果US10Y在通胀风险下降的背景下回落至5%以下,部分美元溢价可能会消失。
需要关注什么?
DXY:100–100.5区域已经不再只是一个技术水平。如果稳定在该区域上方,将确认美元动能仍然完好,而迅速回落至该区域下方将成为动能减弱的第一个警告信号。
US10Y:持续升至5%以上将支撑USD,尤其是在短期利率同时上升的情况下。回落至5%以下将削弱美元的基本面优势。
Brent:油价维持在$100–105以上将维持通胀溢价。稳定在$100以下将减轻通胀预期压力,同时降低Fed进一步收紧政策的可能性。
利率预期:Fed对2026年底的利率预测中值目前为4.1%,因此,如果市场对下一次加息的预期再次增强,将支撑美元。但如果市场开始重新回到降息情景,USD将失去其主要驱动因素之一。
那么,结果是什么?
美元上涨并不是因为其结构性问题已经消失。巨额政府债务、预算赤字以及高昂的债务偿付成本依然存在。
但市场正在表明一个重要事实:美国长期财政风险可以在数年的时间范围内对美元构成负面因素,同时在短期内成为支撑美元的因素。
所以,我们要明智行事,避免不必要的风险。
祝大家盈利!