


كيف خدع الدولار السوق
الرهان على انخفاض الدولار لم يعد مجديًا
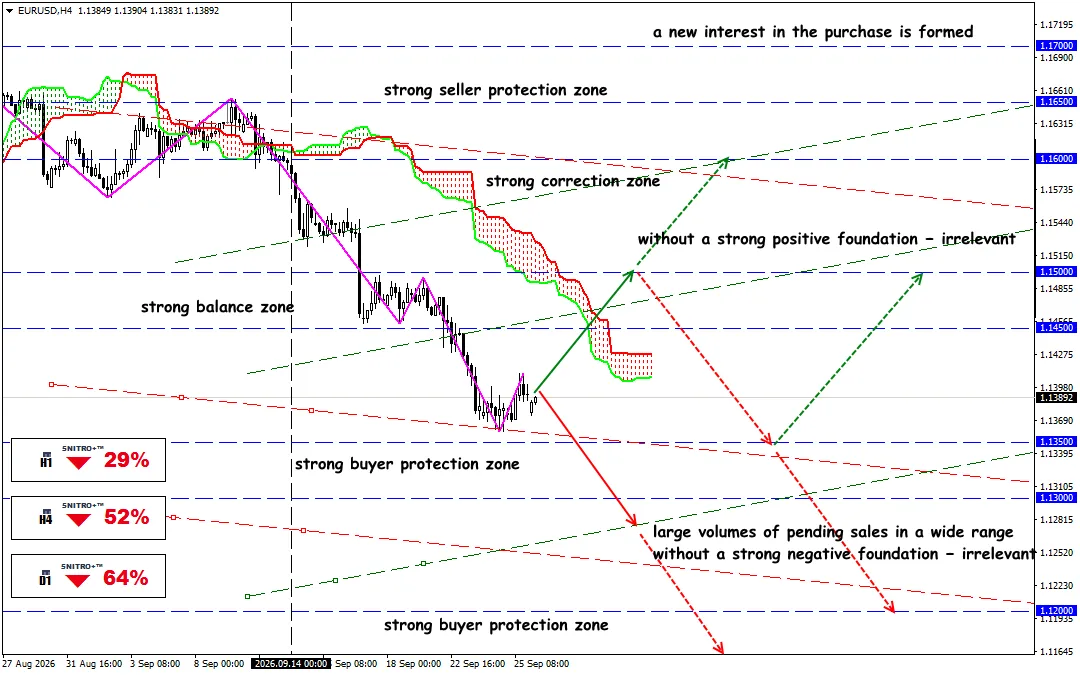
EUR/USD
المنطقة الرئيسية: 1.1350 - 1.1400
شراء: 1.1450 (في ظل عوامل أساسية إيجابية قوية) ؛ الهدف 1.1650؛ StopLoss 1.1380
بيع: 1.1300 (عند التراجع بعد إعادة اختبار 1.1350) ؛ الهدف 1.1150-1.1100؛ StopLoss 1.1370
Fed المتشدد، وعوائد Treasury فوق 5%، والنفط الباهظ يغيرون ميزان القوى، لكن الدولار الذي يعاني بالفعل من فرط الشراء يتطلب تكتيكات حذرة. وحتى وقت قريب، ظل الضعف التدريجي السيناريو الأساسي للدولار. أما الآن، فالسوق مضطر إلى إعادة بناء مراكزه: رفع Fed أسعار الفائدة، ووصلت العوائد الأمريكية طويلة الأجل إلى أعلى مستوياتها في عدة سنوات، بينما يخلق النفط الباهظ مجددًا مخاطر تضخمية.
لكن صعود الدولار له حدوده. فقد ارتفع DXY بالفعل فوق 100.5، بينما لا يعني ارتفاع العوائد طويلة الأجل حتى الآن تلقائيًا بداية دورة صعودية متعددة السنوات لـ USD. وللحصول على الزخم التالي، يحتاج السوق إلى تأكيدات جديدة — في المقام الأول من التضخم والنفط وتوقعات أسعار الفائدة.
للتذكير:
غيّر Fed الظروف الأولية: ففي 16 سبتمبر، رفع النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس، إلى 3.75–4.00%. وكان القرار بالإجماع، 12–0. وأشار المنظم إلى متانة النشاط الاقتصادي، والإنفاق المحلي الحقيقي، والنمو القوي في الإنتاجية، والاستثمار الرأسمالي. وفي الوقت نفسه، لا يزال التضخم مرتفعًا.
والأكثر أهمية هو توقعات FOMC المحدثة.
ارتفع متوسط توقعات سعر الفائدة لنهاية عام 2026 من 3.8% في يونيو إلى 4.1% في سبتمبر. وفي الوقت نفسه، تم رفع توقعات تضخم PCE لعام 2026 من 3.6% إلى 3.7%، بينما تم رفع PCE الأساسي من 3.3% إلى 3.4%. كما تم رفع توقعات نمو GDP الأمريكي لعام 2026 من 2.2% إلى 2.3%، بينما تم خفض توقعات البطالة من 4.3% إلى 4.1%.
لا يحتاج USD إلى أن يبدو الاقتصاد الأمريكي مثاليًا. يكفي أن تظل أسعار الفائدة الأمريكية وعوائد Treasury أعلى من التوقعات النسبية للاقتصادات المتقدمة الأخرى.
الآن السوق الرئيسي للدولار هو Treasury
لا يكمن المصدر الرئيسي للزخم الحالي للدولار في قرارات Fed وحدها، بل أيضًا في سوق الدين الحكومي الأمريكي.
في 24 سبتمبر، ارتفع عائد Treasury لأجل 10 سنوات إلى 5.12%، بينما وصل عائد 30 عامًا إلى 5.44%، وهو أعلى مستوى له منذ عام 2004. وفي 25 سبتمبر، وصل عائد 10 سنوات إلى نحو 5.23%، بينما بلغ عائد 30 عامًا نحو 5.48%.
لم تعد هذه حركة فنية في سندات منفردة.
يُعد عائد Treasury لأجل 10 سنوات سعرًا مرجعيًا لنطاق هائل من الأصول المالية — من الإقراض العقاري إلى تقييمات الأسهم وتكلفة تمويل الشركات.
كلما ارتفعت العوائد طويلة الأجل، أصبحت الظروف المالية أكثر تشددًا وأصبح الدولار أكثر جاذبية مقارنة بالعملات ذات العوائد المتوقعة الأقل.
لكن هناك تحفظًا مهمًا.
يمكن أن ترتفع العوائد لأسباب مختلفة. فإذا رأى السوق اقتصادًا قويًا ومسارًا أعلى لأسعار الفائدة «المرتفعة لفترة أطول»، فهذا إيجابي نسبيًا لـ USD. أما إذا ارتفعت العوائد أساسًا بسبب المخاطر المالية وعلاوة التضخم، فتصبح الإشارة بالنسبة للدولار أقل وضوحًا.
ولذلك، فإن مستوى US10Y وحده لا يكفي — بل من الضروري فهم السبب وراء الحركة.
العنصر الثاني في السيناريو الخاص بالدولار هو الطاقة.
ارتفع Brent مرارًا فوق $100 للبرميل في سبتمبر. وفي 10 سبتمبر، وصل السعر إلى $107.63 وسط تصاعد الهجمات على البنية التحتية النفطية ومسارات النقل في الشرق الأوسط.
يخلق ارتفاع النفط وضعًا متناقضًا لسوق FX.
ولهذا السبب، يمكن لصدمة نفطية جيوسياسية أن تؤدي في الوقت نفسه إلى تدهور آفاق النمو العالمي ودعم USD.
إذا استقرت العوائد فوق 5%، يحصل الدولار على الدعم من خلال الفارق في تكلفة رأس المال. وإذا عاد US10Y إلى ما دون 5% وسط تراجع مخاطر التضخم، فقد يختفي جزء من علاوة الدولار.
ما الذي يجب مراقبته؟
DXY: بدأت منطقة 100–100.5 بالفعل تتوقف عن كونها مجرد مستوى فني. وسيؤكد التماسك فوقها أن زخم الدولار لا يزال قائمًا، بينما ستكون العودة السريعة إلى ما دونها أول تحذير من ضعف الزخم.
US10Y: الحركة المستدامة فوق 5% تدعم USD، خاصة إذا كانت مصحوبة بارتفاع أسعار الفائدة قصيرة الأجل. أما العودة إلى ما دون 5% فستقلل الأفضلية الأساسية للدولار.
Brent: النفط فوق $100–105 يحافظ على علاوة التضخم. أما الاستقرار دون $100 فسيقلل الضغط على توقعات التضخم، وفي الوقت نفسه سيخفض احتمال المزيد من التشديد من Fed.
توقعات أسعار الفائدة: يبلغ متوسط توقعات Fed لنهاية عام 2026 الآن 4.1%، ولذلك فإن أي تجدد في قوة التوقعات بشأن رفع سعر الفائدة التالي سيدعم الدولار. لكن إذا بدأ السوق بالعودة إلى سيناريو خفض أسعار الفائدة، فسيفقد USD أحد محركاته الرئيسية.
وما النتيجة؟
يرتفع الدولار ليس لأن مشكلاته الهيكلية قد اختفت. فالدين الحكومي الهائل، وعجز الميزانية، والتكلفة المرتفعة لخدمة الدين لم تختفِ.
لكن السوق يُظهر أمرًا مهمًا: يمكن للمخاطر المالية الأمريكية طويلة الأجل أن تكون في الوقت نفسه سلبية للدولار على مدى عدة سنوات وعاملًا داعمًا له على المدى القصير.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحًا لكم جميعًا!