


Как гринбек обманул рынок
Ставка на падение доллара больше не работает
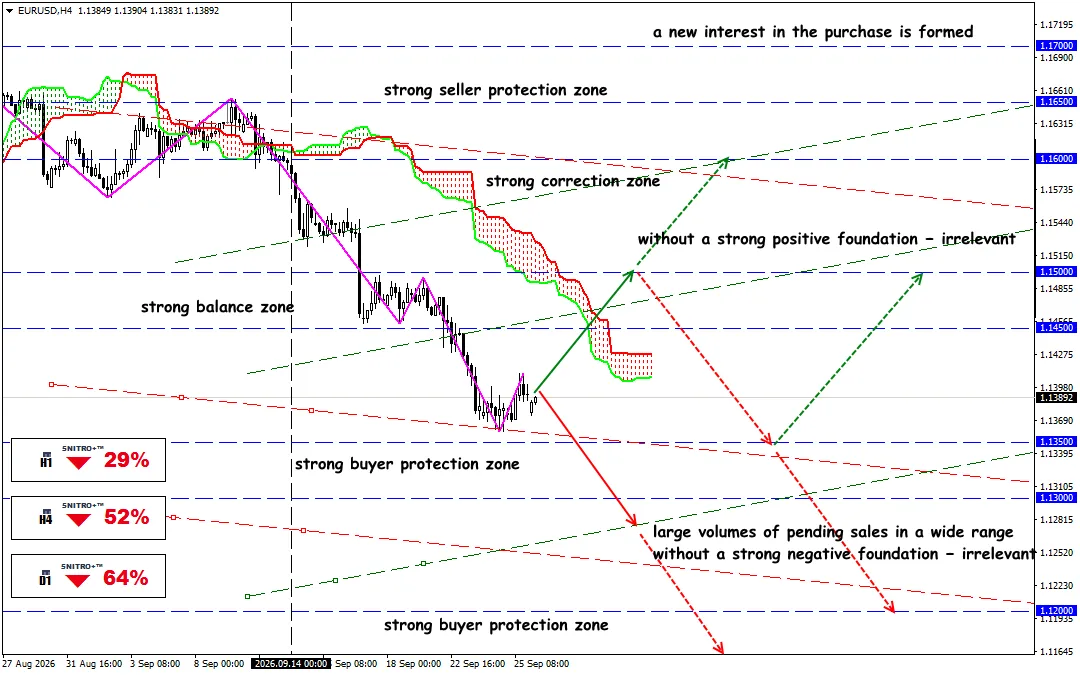
EUR/USD
Ключевая зона: 1.1350 - 1.1400
Покупка: 1.1450 (при сильном позитивном фундаментальном фоне) ; цель 1.1650; StopLoss 1.1380
Продажа: 1.1300 (на откате после ретеста 1.1350) ; цель 1.1150-1.1100; StopLoss 1.1370
Ястребиная ФРС, доходности Treasury выше 5% и дорогая нефть меняют баланс сил, но перегретый доллар уже требует осторожной тактики. До недавнего времени постепенное ослабление оставалось базовым сценарием для доллара. Теперь рынок вынужден перестраивать позиции: ФРС повысила ставки, долгосрочные доходности США достигли многолетних максимумов, а дорогая нефть вновь создает инфляционный риск.
Но у ралли доллара есть пределы. DXY уже поднялся выше 100.5, в то время как рост долгосрочных доходностей пока еще не означает автоматически начало многолетнего бычьего цикла USD. Для следующего импульса рынку нужны новые подтверждения — прежде всего со стороны инфляции, нефти и ожиданий по ставкам.
Напоминание:
ФРС изменила исходные условия: 16 сентября она повысила целевой диапазон ставки по федеральным фондам на 25 б.п., до 3.75–4.00%. Решение было единогласным, 12–0. Регулятор отметил устойчивую экономическую активность, реальные внутренние расходы, сильный рост производительности и капитальные инвестиции. В то же время инфляция остается повышенной.
Еще важнее обновленный прогноз FOMC.
Медианный прогноз ставки на конец 2026 года вырос с 3.8% в июне до 4.1% в сентябре. В то же время прогноз инфляции PCE на 2026 год был повышен с 3.6% до 3.7%, а базовой PCE — с 3.3% до 3.4%. Прогноз роста ВВП США в 2026 году также был повышен с 2.2% до 2.3%, а прогноз безработицы снижен с 4.3% до 4.1%.
USD не нужно, чтобы экономика США выглядела идеально. Достаточно, чтобы процентные ставки США и доходности Treasury оставались выше относительных ожиданий по другим развитым экономикам.
Теперь ключевой рынок для доллара — Treasury
Главный источник текущего импульса доллара заключается не только в решениях ФРС, но и на рынке государственного долга США.
24 сентября доходность 10-летних Treasury выросла до 5.12%, а доходность 30-летних достигла 5.44%, самого высокого уровня с 2004 года. 25 сентября доходность 10-летних достигла примерно 5.23%, а доходность 30-летних находилась около 5.48%.
Это уже не техническое движение в отдельных облигациях.
Доходность 10-летних Treasury является эталонной ставкой для огромного спектра финансовых активов — от ипотечного кредитования до оценки акций и стоимости корпоративного финансирования.
Чем выше растут долгосрочные доходности, тем жестче становятся финансовые условия и тем привлекательнее становится доллар относительно валют с более низкой ожидаемой доходностью.
Но есть важная оговорка.
Доходности могут расти по разным причинам. Если рынок видит сильную экономику и более высокую траекторию ставок в рамках сценария «выше дольше», это относительно позитивно для USD. Однако если доходности растут главным образом из-за фискальных рисков и инфляционной премии, сигнал для доллара становится менее однозначным.
Поэтому одного уровня US10Y недостаточно — необходимо понимать причину движения.
Второй элемент сценария по доллару — энергоносители.
Brent неоднократно поднимался выше $100 за баррель в сентябре. 10 сентября цена достигла $107.63 на фоне усиления атак на нефтяную инфраструктуру и транспортные маршруты на Ближнем Востоке.
Рост нефти создает парадоксальную ситуацию для FX-рынка.
Именно поэтому геополитический нефтяной шок может одновременно ухудшать перспективы глобального роста и поддерживать USD.
Если доходности стабилизируются выше 5%, доллар получит поддержку через разницу в стоимости капитала. Если US10Y вернется ниже 5% на фоне снижения инфляционных рисков, часть долларовой премии может исчезнуть.
За чем необходимо следить?
DXY: Зона 100–100.5 уже перестает быть просто техническим уровнем. Закрепление выше нее подтвердит, что импульс доллара сохраняется, в то время как быстрый возврат ниже нее станет первым предупреждением об ослаблении импульса.
US10Y: Устойчивое движение выше 5% поддерживает USD, особенно если сопровождается ростом краткосрочных ставок. Возврат ниже 5% уменьшит фундаментальное преимущество доллара.
Brent: Нефть выше $100–105 сохраняет инфляционную премию. Стабилизация ниже $100 снизит давление на инфляционные ожидания, одновременно уменьшая вероятность дальнейшего ужесточения ФРС.
Ожидания по ставкам: Медианный прогноз ФРС на конец 2026 года теперь составляет 4.1%, поэтому любое новое усиление ожиданий следующего повышения ставки будет поддерживать доллар. Но если рынок начнет возвращаться к сценарию снижения ставок, USD потеряет один из своих главных драйверов.
И каков результат?
Доллар растет не потому, что его структурные проблемы исчезли. Огромный государственный долг, бюджетный дефицит и высокая стоимость обслуживания долга никуда не делись.
Но рынок показывает нечто важное: долгосрочный фискальный риск США может одновременно быть негативным для доллара на горизонте нескольких лет и фактором его поддержки в краткосрочной перспективе.
Поэтому действуем разумно и избегаем ненужных рисков.
Всем профита!