


Боргова бомба Франції: штурм Бастилії поки не на порядку денному
Чи переживе євро чергову кризу?
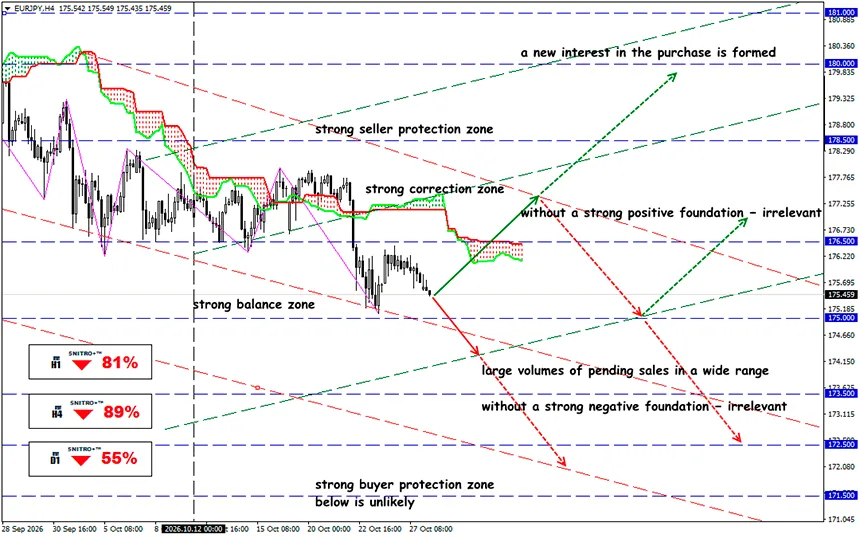
EUR/JPY
Ключова зона: 175.00 - 176.00
Купівля: 176.50 (за сильного позитивного фундаментального фону); ціль 178.50; StopLoss 175.80
Продаж: 174.50 (за впевненого пробою вище 175.00) ; ціль 172.50; StopLoss 175.20
Дохідність OAT наближається до 5%, тоді як спред відносно німецьких Bund розширюється. Інвестори вимагають вищої премії за французький ризик, перевіряючи готовність ЄЦБ стримувати фрагментацію ринку суверенного боргу. Зростання вартості запозичень Франції посилює тиск на європейські фінансові активи.
Інвестори дедалі менше зосереджуються виключно на загальному рівні процентних ставок і приділяють більше уваги здатності Парижа контролювати бюджетний дефіцит та обслуговувати державний борг.
28 жовтня дохідність 10-річних державних облігацій Франції (OAT) досягла приблизно 4.965%, тоді як аналогічні німецькі Bund торгувалися з дохідністю близько 3.382%. Різниця становила приблизно 158.3 базисного пункту. Цей розрив свідчить про збільшення премії, яку інвестори вимагають за володіння французьким боргом замість німецьких цінних паперів.
Коротко нагадаємо:
Коли дохідність OAT зростає швидше за дохідність Bund, це сигналізує не просто про посилення фінансових умов у всій єврозоні, а й про зростання ризиків, специфічних для Франції. Однак саме по собі розширення спреду не означає повторення кризи суверенного боргу 2010–2012 років. Для такого сценарію потрібні додаткові ознаки системного поширення кризи: погіршення ситуації на ринках інших країн, зниження ліквідності, труднощі з розміщенням нових випусків облігацій і посилення напруженості в банківському секторі.
Наразі тиск залишається зосередженим переважно на французьких активах. Однак внутрішній фіскальний конфлікт може перерости в масштабніший ризик для єдиної валюти.
Водночас французький ринок поки не демонструє повної втрати доступу до фінансування. За даними LSEG, на аукціоні 15 жовтня Франція розмістила облігації на суму €13.25 мільярда із сукупним коефіцієнтом покриття заявками 2.28. Це свідчить про збереження інвесторського попиту, хоча дохідність, яку вимагають інвестори, залишається ключовим індикатором зростання премії за ризик.
Внутрішня політична нестабільність створює додатковий тиск. Масові протести 17–18 жовтня посилили побоювання щодо перспектив реалізації фіскальних реформ. Серед потенційно вразливих сегментів фондового ринку — роздрібні компанії, орієнтовані на внутрішній ринок, підприємства готельно-ресторанного бізнесу та банки, чутливі до економічної активності, вартості фінансування й динаміки суверенного боргу.
23 жовтня Moody's зберегло суверенний кредитний рейтинг Франції на рівні Aa3, залишивши прогноз негативним. Це рішення послабило побоювання щодо негайного зниження рейтингу, але не розв'язало фундаментальних проблем.
На цьому тлі засідання ЄЦБ 29 жовтня стає важливою подією для фінансових ринків. Можливі три основні сценарії.
- Збереження ставок без змін у супроводі яструбиної риторики. Якщо ЄЦБ наголосить на стійких інфляційних ризиках і необхідності збереження жорстких монетарних умов, дохідність короткострокових європейських облігацій може отримати підтримку.
- Збереження ставок без змін з акцентом на фінансовій стабільності. Якщо центральний банк приділить більше уваги ризикам для економіки та ринків суверенного боргу, інвестори можуть знизити очікування щодо подальшого посилення монетарної політики.
- Сигнал про готовність протидіяти фрагментації. Якщо ЄЦБ підтвердить готовність використовувати доступні інструменти для запобігання порушенням механізму монетарної трансмісії, французькі облігації можуть отримати підтримку відносно німецьких цінних паперів.
Отже, який результат?
Для євро вирішальним чинником є не сам факт політичних протестів або зростання дохідності французьких облігацій, а їхні наслідки для фіскальної політики, вартості запозичень і стабільності фінансової системи. Якщо парламентські розбіжності затримають ухвалення бюджету або зірвуть плани фіскальної консолідації, інвестори можуть вимагати додаткову премію за ризик навіть без чергового зниження суверенного кредитного рейтингу.
Для EUR/JPY проблема французького боргу може стати особливо значущою, якщо зростання європейських ризиків одночасно спровокує згортання операцій carry trade та посилення попиту на єну як захисну валюту. Однак ця пара залежить не лише від подій у Франції: рішення та сигнали щодо політики Банку Японії, а також зміни очікувань стосовно японських процентних ставок можуть суттєво змінити напрямок її руху.
Тож діємо розумно й уникаємо зайвих ризиків.
Прибутків усім!