


La bomba de deuda de Francia: el asalto a la Bastilla aún no está en la agenda
¿Podrá el euro sobrevivir a otra crisis?
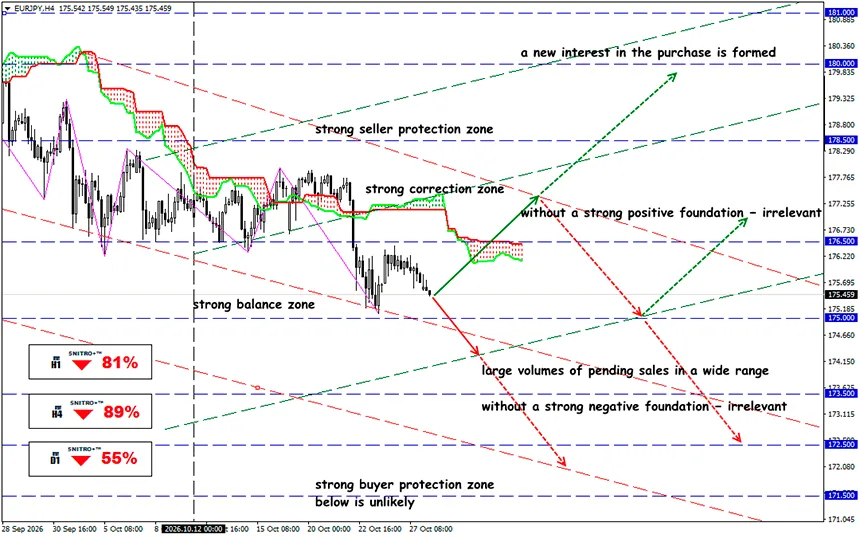
EUR/JPY
Zona clave: 175.00 - 176.00
Compra: 176.50 (con sólidos factores fundamentales positivos); objetivo 178.50; StopLoss 175.80
Venta: 174.50 (tras una ruptura decisiva por encima de 175.00); objetivo 172.50; StopLoss 175.20
Los rendimientos de los bonos OAT se acercan al 5%, mientras que el diferencial respecto a los Bunds alemanes se amplía. Los inversores exigen una mayor prima por el riesgo francés, poniendo a prueba la disposición del BCE a contener la fragmentación del mercado de deuda soberana. El aumento de los costes de financiación de Francia está intensificando la presión sobre los activos financieros europeos.
Los inversores están dejando de centrarse exclusivamente en el nivel general de los tipos de interés y prestan cada vez más atención a la capacidad de París para controlar su déficit presupuestario y atender el servicio de la deuda pública.
El 28 de octubre, el rendimiento de los bonos del Gobierno francés a 10 años (OAT) alcanzó aproximadamente el 4.965%, mientras que los Bunds alemanes comparables cotizaban en torno al 3.382%. La diferencia fue de aproximadamente 158.3 puntos básicos. Esta brecha indica un aumento de la prima que los inversores exigen por mantener deuda francesa en lugar de títulos alemanes.
Un breve resumen:
Cuando los rendimientos de los OAT aumentan más rápidamente que los de los Bunds, esto no solo indica un endurecimiento de las condiciones financieras en toda la eurozona, sino también un incremento de los riesgos específicos de Francia. Sin embargo, la ampliación del diferencial por sí sola no significa que vaya a repetirse la crisis de deuda soberana de 2010–2012. Para que se produjera ese escenario, serían necesarias señales adicionales de contagio sistémico: deterioro de las condiciones en los mercados de otros países, disminución de la liquidez, dificultades para colocar nuevas emisiones de bonos y aumento de las tensiones en el sector bancario.
Por ahora, la presión sigue concentrándose principalmente en los activos franceses. Sin embargo, una disputa fiscal interna podría convertirse en un riesgo más amplio para la moneda única.
Al mismo tiempo, el mercado francés todavía no ha mostrado una pérdida total de acceso a la financiación. Según LSEG, Francia emitió bonos por valor de €13.25 mil millones en su subasta del 15 de octubre, con una ratio agregada de cobertura de 2.28. Esto indica que la demanda de los inversores se mantiene, aunque los rendimientos que exigen siguen siendo un indicador fundamental del aumento de la prima de riesgo.
La inestabilidad política interna está añadiendo más presión. Las protestas masivas del 17 y 18 de octubre intensificaron las preocupaciones sobre las perspectivas de aplicación de las reformas fiscales. Entre los segmentos bursátiles potencialmente vulnerables se encuentran los minoristas centrados en el mercado nacional, las empresas de hostelería y los bancos, que son sensibles a la actividad económica, los costes de financiación y la evolución de la deuda soberana.
El 23 de octubre, Moody's mantuvo la calificación crediticia soberana de Francia en Aa3, conservando la perspectiva negativa. Esta decisión alivió las preocupaciones sobre una rebaja inmediata de la calificación, pero no resolvió los problemas subyacentes.
En este contexto, la reunión del BCE del 29 de octubre se está convirtiendo en un acontecimiento clave para los mercados financieros. Son posibles tres escenarios principales.
- Tipos de interés sin cambios acompañados de una retórica restrictiva. Si el BCE hace hincapié en la persistencia de los riesgos inflacionarios y en la necesidad de mantener unas condiciones restrictivas, los rendimientos de los bonos europeos a corto plazo podrían recibir apoyo.
- Tipos de interés sin cambios con énfasis en la estabilidad financiera. Si el banco central se centra más en los riesgos para la economía y los mercados de deuda soberana, los inversores podrían reducir sus expectativas de un mayor endurecimiento monetario.
- Una señal de disposición para combatir la fragmentación. Si el BCE confirma su voluntad de utilizar los instrumentos disponibles para evitar perturbaciones en la transmisión de la política monetaria, los bonos franceses podrían verse favorecidos frente a los títulos alemanes.
Entonces, ¿cuál es el resultado?
Para el euro, el factor decisivo no es la mera existencia de protestas políticas o el aumento de los rendimientos de los bonos franceses, sino sus consecuencias para la política fiscal, los costes de financiación y la estabilidad del sistema financiero. Si los desacuerdos parlamentarios retrasan la aprobación del presupuesto o frustran los planes de consolidación fiscal, los inversores podrían exigir una prima de riesgo adicional incluso sin otra rebaja de la calificación crediticia soberana.
Para el EUR/JPY, el problema de la deuda francesa podría adquirir especial relevancia si el aumento de los riesgos europeos desencadena simultáneamente el desmantelamiento de operaciones de carry trade y una mayor demanda del yen como moneda refugio. Sin embargo, este par depende de algo más que de los acontecimientos en Francia: las decisiones y señales de política monetaria del Banco de Japón, así como los cambios en las expectativas sobre los tipos de interés japoneses, podrían modificar considerablemente su dirección.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!