


Францияның қарыз бомбасы: Бастилияға шабуыл жасау әзірге күн тәртібінде жоқ
Еуро кезекті дағдарысқа төтеп бере ала ма?
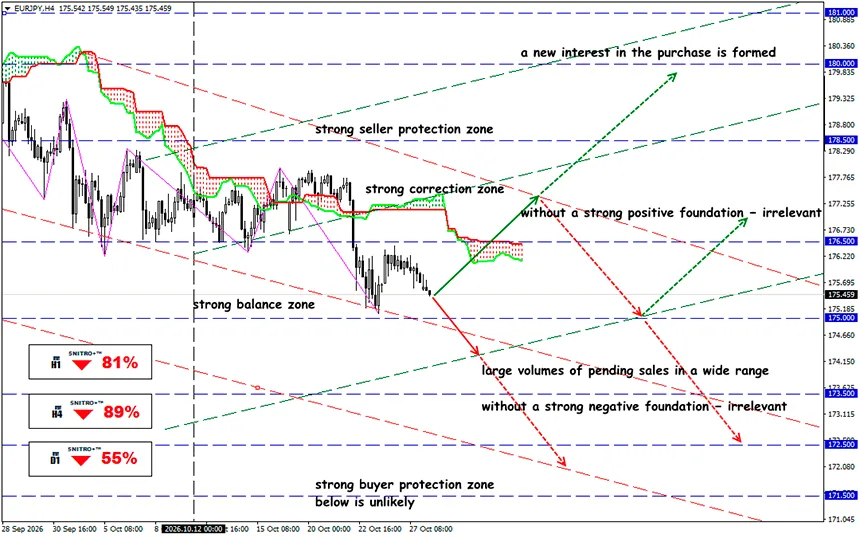
EUR/JPY
Негізгі аймақ: 175.00 - 176.00
Сатып алу: 176.50 (іргелі факторлар айтарлықтай оң болған жағдайда); мақсат 178.50; StopLoss 175.80
Сату: 174.50 (175.00 деңгейінен жоғары сенімді бұзылу жағдайында); мақсат 172.50; StopLoss 175.20
OAT облигацияларының кірістілігі 5%-ға жақындап келеді, ал Германияның Bund облигацияларымен салыстырғандағы спред кеңеюде. Инвесторлар Францияға тән тәуекел үшін жоғарырақ сыйлықақы талап етіп, Еуропалық орталық банктің (ЕОБ) мемлекеттік қарыз нарығының фрагментациясын тежеуге дайындығын сынауда. Францияның қарыз алу құнының өсуі еуропалық қаржы активтеріне түсетін қысымды күшейтуде.
Инвесторлар жалпы пайыздық мөлшерлемелер деңгейіне ғана назар аударудан біртіндеп бас тартып, Париждің бюджет тапшылығын бақылау және мемлекеттік қарызға қызмет көрсету қабілетіне көбірек көңіл бөлуде.
28 қазанда Францияның 10 жылдық мемлекеттік облигацияларының (OAT) кірістілігі шамамен 4.965%-ға жетті, ал Германияның салыстырмалы Bund облигацияларының кірістілігі шамамен 3.382% деңгейінде болды. Айырмашылық шамамен 158.3 базистік тармақты құрады. Бұл алшақтық инвесторлардың неміс бағалы қағаздарының орнына француз қарызын ұстағаны үшін талап ететін тәуекел сыйлықақысының артқанын көрсетеді.
Қысқаша еске салу:
OAT облигацияларының кірістілігі Bund облигацияларының кірістілігінен жылдамырақ өскен кезде, бұл бүкіл еуроаймақтағы қаржылық жағдайлардың қатаңдауын ғана емес, Францияға тән тәуекелдердің артуын да білдіреді. Алайда спредтің кеңеюі өздігінен 2010–2012 жылдардағы мемлекеттік қарыз дағдарысының қайталануын білдірмейді. Мұндай сценарий үшін дағдарыстың жүйелі түрде таралуының қосымша белгілері қажет болар еді: басқа елдердің нарықтарындағы жағдайдың нашарлауы, өтімділіктің төмендеуі, жаңа облигация шығарылымдарын орналастырудағы қиындықтар және банк секторындағы шиеленістің күшеюі.
Әзірге қысым негізінен француз активтеріне шоғырланған. Алайда ел ішіндегі фискалдық саясатқа қатысты келіспеушіліктер бірыңғай валюта үшін анағұрлым ауқымды тәуекелге айналуы мүмкін.
Сонымен қатар Франция нарығы әзірге қаржыландыруға қолжетімділіктен толық айырылған жоқ. LSEG деректеріне сәйкес, Франция 15 қазандағы аукционда €13.25 млрд көлемінде облигациялар орналастырды, ал өтінімдермен қамту коэффициенті жиынтық түрде 2.28 болды. Бұл инвесторлар сұранысының сақталғанын көрсетеді, дегенмен олар талап ететін кірістілік деңгейі тәуекел сыйлықақысының өсуін көрсететін маңызды индикатор болып қала береді.
Ішкі саяси тұрақсыздық қосымша қысым тудыруда. 17–18 қазандағы жаппай наразылықтар фискалдық реформаларды жүзеге асыру перспективаларына қатысты алаңдаушылықты күшейтті. Қор нарығының ықтимал осал сегменттеріне ішкі нарыққа бағытталған бөлшек сауда компаниялары, қонақүй және мейрамхана бизнесі кәсіпорындары, сондай-ақ экономикалық белсенділікке, қаржыландыру құнына және мемлекеттік қарыз динамикасына сезімтал банктер жатады.
23 қазанда Moody's Францияның егемендік кредиттік рейтингін Aa3 деңгейінде сақтап, болжамын теріс күйінде қалдырды. Бұл шешім рейтингтің жақын арада төмендеуіне қатысты алаңдаушылықты азайтты, бірақ іргелі мәселелерді шешкен жоқ.
Осы жағдайда ЕОБ-тың 29 қазандағы отырысы қаржы нарықтары үшін маңызды оқиғаға айналуда. Үш негізгі сценарий болуы мүмкін.
- Пайыздық мөлшерлемелерді өзгеріссіз қалдыру және қатаң риторика. Егер ЕОБ сақталып отырған инфляциялық тәуекелдер мен қатаң қаржылық жағдайларды қолдау қажеттігін атап өтсе, еуропалық қысқа мерзімді облигациялардың кірістілігіне қолдау көрсетілуі мүмкін.
- Пайыздық мөлшерлемелерді өзгеріссіз қалдырып, қаржылық тұрақтылыққа басымдық беру. Егер орталық банк экономика мен мемлекеттік қарыз нарықтарына төнетін тәуекелдерге көбірек назар аударса, инвесторлар ақша-кредит саясатын одан әрі қатаңдатуға қатысты күтулерін төмендетуі мүмкін.
- Фрагментацияға қарсы әрекет етуге дайындық туралы сигнал. Егер ЕОБ ақша-кредит саясатының трансмиссиялық механизміндегі іркілістердің алдын алу үшін қолда бар құралдарды пайдалануға дайын екенін растаса, француз облигациялары неміс бағалы қағаздарымен салыстырғанда қолдау табуы мүмкін.
Сонымен, нәтиже қандай?
Еуро үшін шешуші фактор саяси наразылықтардың немесе француз облигациялары кірістілігінің өсуінің өзі емес, олардың фискалдық саясатқа, қарыз алу құнына және қаржы жүйесінің тұрақтылығына тигізетін салдары болып табылады. Егер парламенттегі келіспеушіліктер бюджеттің қабылдануын кешіктірсе немесе фискалдық шоғырландыру жоспарларын бұзса, инвесторлар егемендік кредиттік рейтинг тағы да төмендетілмеген күннің өзінде қосымша тәуекел сыйлықақысын талап етуі мүмкін.
EUR/JPY үшін Францияның қарыз мәселесі әсіресе маңызды болуы мүмкін, егер еуропалық тәуекелдердің өсуі бір мезгілде carry trade стратегиялары бойынша позициялардың жабылуына және қорғаныс валютасы ретінде иенаға сұраныстың артуына әкелсе. Алайда бұл валюталық жұп тек Франциядағы оқиғаларға ғана тәуелді емес: Жапония банкінің ақша-кредит саясатына қатысты шешімдері мен сигналдары, сондай-ақ жапондық пайыздық мөлшерлемелерге қатысты күтулердің өзгеруі оның қозғалыс бағытын айтарлықтай өзгертуі мүмкін.
Сондықтан ақылға қонымды әрекет етіп, қажетсіз тәуекелдерден аулақ болайық.
Баршаңызға табысты сауда тілейміз!