


Долговая бомба Франции: штурм Бастилии пока не на повестке дня
Сможет ли евро пережить очередной кризис?
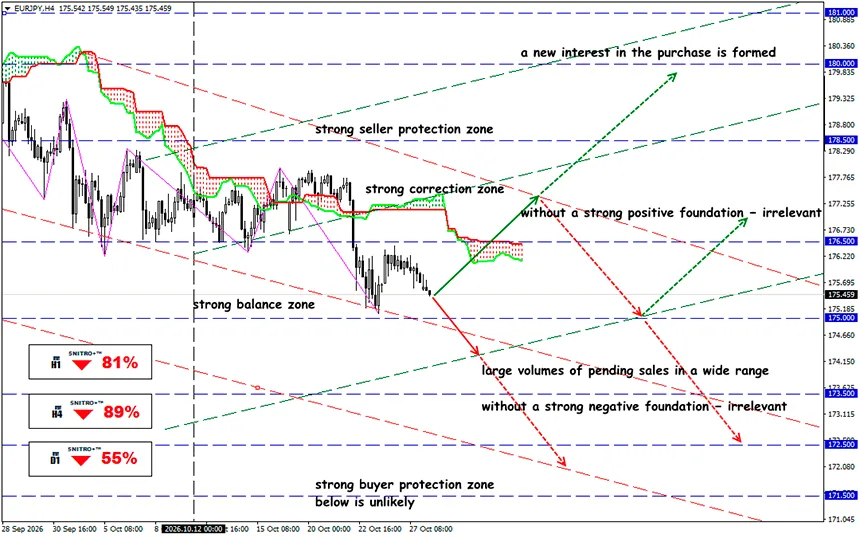
EUR/JPY
Ключевая зона: 175.00 - 176.00
Покупка: 176.50 (при сильном позитивном фундаментальном фоне); цель 178.50; StopLoss 175.80
Продажа: 174.50 (при уверенном пробое выше 175.00) ; цель 172.50; StopLoss 175.20
Доходности OAT приближаются к 5%, в то время как спред относительно немецких Bund расширяется. Инвесторы требуют более высокую премию за французский риск, проверяя готовность ЕЦБ сдерживать фрагментацию рынка суверенного долга. Рост стоимости заимствований Франции усиливает давление на европейские финансовые активы.
Инвесторы все меньше сосредотачиваются исключительно на общем уровне процентных ставок и уделяют все больше внимания способности Парижа контролировать бюджетный дефицит и обслуживать государственный долг.
28 октября доходность 10-летних государственных облигаций Франции (OAT) достигла примерно 4.965%, в то время как сопоставимые немецкие Bund торговались с доходностью около 3.382%. Разница составляла примерно 158.3 базисных пункта. Этот разрыв указывает на увеличение премии, которую инвесторы требуют за владение французским долгом вместо немецких ценных бумаг.
Краткое напоминание:
Когда доходности OAT растут быстрее доходностей Bund, это сигнализирует не просто об ужесточении финансовых условий во всей еврозоне, а об увеличении рисков, специфичных для Франции. Однако расширение спреда само по себе не означает повторения кризиса суверенного долга 2010–2012 годов. Для такого сценария потребовались бы дополнительные признаки системного распространения кризиса: ухудшение условий на рынках других стран, снижение ликвидности, трудности с размещением новых выпусков облигаций и усиление напряженности в банковском секторе.
Пока давление остается сосредоточенным преимущественно на французских активах. Однако внутренний фискальный спор может перерасти в более широкий риск для единой валюты.
В то же время французский рынок пока не продемонстрировал полной потери доступа к финансированию. По данным LSEG, Франция разместила облигации на сумму €13.25 млрд на аукционе 15 октября, при этом совокупный коэффициент покрытия заявками составил 2.28. Это указывает на сохранение инвесторского спроса, хотя доходности, которые требуют инвесторы, продолжают оставаться важнейшим индикатором растущей премии за риск.
Внутренняя политическая нестабильность создает дополнительное давление. Массовые протесты 17–18 октября усилили опасения относительно перспектив реализации фискальных реформ. К потенциально уязвимым сегментам фондового рынка относятся розничные компании, ориентированные на внутренний рынок, предприятия гостинично-ресторанного бизнеса и банки, чувствительные к экономической активности, стоимости финансирования и динамике суверенного долга.
23 октября Moody's сохранило суверенный кредитный рейтинг Франции на уровне Aa3, оставив прогноз негативным. Это решение ослабило опасения относительно немедленного снижения рейтинга, но не решило фундаментальных проблем.
На этом фоне заседание ЕЦБ 29 октября становится важным событием для финансовых рынков. Возможны три основных сценария.
- Сохранение ставок без изменений в сопровождении ястребиной риторики. Если ЕЦБ подчеркнет сохраняющиеся инфляционные риски и необходимость поддержания жестких условий, краткосрочные доходности европейских облигаций могут получить поддержку.
- Сохранение ставок без изменений с акцентом на финансовую стабильность. Если центральный банк сосредоточится в большей степени на рисках для экономики и рынков суверенного долга, инвесторы могут снизить ожидания дальнейшего ужесточения денежно-кредитной политики.
- Сигнал о готовности противодействовать фрагментации. Если ЕЦБ подтвердит готовность использовать доступные инструменты для предотвращения нарушений механизма денежно-кредитной трансмиссии, французские облигации могут получить поддержку относительно немецких ценных бумаг.
И каков результат?
Для евро решающим фактором является не сам факт политических протестов или роста доходностей французских облигаций, а их последствия для фискальной политики, стоимости заимствований и стабильности финансовой системы. Если парламентские разногласия задержат принятие бюджета или сорвут планы фискальной консолидации, инвесторы могут потребовать дополнительную премию за риск даже без очередного снижения суверенного кредитного рейтинга.
Для EUR/JPY проблема французского долга может стать особенно значимой, если рост европейских рисков одновременно спровоцирует сворачивание carry trade и усиление спроса на иену как на защитную валюту. Однако эта пара зависит не только от событий во Франции: решения и сигналы Банка Японии относительно денежно-кредитной политики, а также изменения ожиданий по японским процентным ставкам могут существенно изменить ее направление.
Поэтому действуем разумно и избегаем ненужных рисков.
Всем профита!