


法国债务炸弹:攻占巴士底狱尚未提上日程——至少目前如此
欧元能否挺过又一场危机?
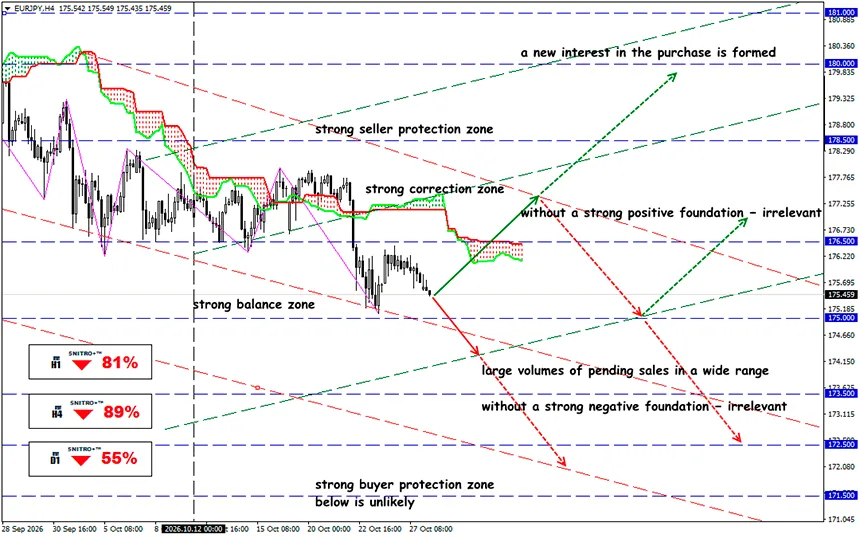
EUR/JPY
关键区域:175.00 - 176.00
买入:176.50(在强劲正面基本面背景下);目标178.50;StopLoss 175.80
卖出:174.50(在果断突破175.00上方时);目标172.50;StopLoss 175.20
法国国债(OAT)收益率正接近5%,而其与德国国债(Bund)的收益率利差正在扩大。投资者要求更高的法国风险溢价,这正在考验ECB遏制主权债务市场碎片化的意愿。法国借贷成本上升正加大欧洲金融资产面临的压力。
投资者不再仅仅关注整体利率水平,而是更加重视巴黎控制预算赤字和偿还政府债务的能力。
10月28日,法国10年期政府债券(OAT)收益率达到约4.965%,而同期限德国国债(Bund)收益率约为3.382%。两者之间的差距约为158.3个基点。这一利差表明,与持有德国证券相比,投资者要求持有法国债务获得更高的风险溢价。
简要回顾:
当OAT收益率的上升速度快于Bund收益率时,这不仅意味着整个Eurozone的金融环境趋紧,还表明法国特有的风险正在增加。然而,仅凭利差扩大并不意味着2010–2012年主权债务危机将重演。要形成这种局面,还需要出现系统性风险蔓延的其他迹象:其他国家市场状况恶化、流动性下降、新债券发行遇到困难,以及银行业压力加剧。
目前,压力仍主要集中在法国资产上。然而,国内财政争端可能演变为单一货币面临的更广泛风险。
与此同时,法国市场尚未出现完全丧失融资渠道的迹象。根据LSEG的数据,法国在10月15日的债券拍卖中发行了€13.25 billion的债券,综合投标倍数为2.28。这表明投资者需求依然存在,尽管投资者要求的收益率仍是衡量风险溢价上升的重要指标。
国内政治不稳定正在带来额外压力。10月17–18日的大规模抗议活动加剧了市场对财政改革实施前景的担忧。股市中可能受到冲击的板块包括主要面向国内市场的零售商、酒店及餐饮企业,以及银行。这些行业对经济活动、融资成本和主权债务走势较为敏感。
10月23日,Moody's维持法国Aa3的主权信用评级,并保留负面展望。这一决定缓解了市场对评级立即遭到下调的担忧,但并未解决根本问题。
在此背景下,ECB于10月29日召开的会议正成为金融市场的一项重大事件。可能出现三种主要情景。
- 维持利率不变,同时发表鹰派言论。如果ECB强调持续存在的通胀风险以及维持限制性政策环境的必要性,欧洲短期债券收益率可能获得支撑。
- 维持利率不变,但强调金融稳定。如果央行更加关注经济和主权债务市场面临的风险,投资者可能降低对进一步收紧货币政策的预期。
- 释放准备应对市场碎片化的信号。如果ECB确认愿意使用现有工具防止货币政策传导机制受到干扰,法国债券相对于德国证券的表现可能获得支撑。
那么,结果是什么?
对于欧元而言,决定性因素并不是政治抗议活动的发生或法国债券收益率上升本身,而是这些事件对财政政策、借贷成本以及金融体系稳定性的影响。如果议会分歧导致预算案通过推迟,或使财政整顿计划受挫,那么即使主权信用评级没有再次下调,投资者也可能要求额外的风险溢价。
对于EUR/JPY而言,如果欧洲风险上升同时引发套息交易平仓,并增加市场对作为避险货币的日元的需求,法国债务问题可能变得尤为重要。然而,这一货币对的走势并不只取决于法国局势:Bank of Japan的决策和政策信号,以及市场对日本利率预期的变化,都可能显著改变其走势方向。
所以,我们要明智行事,避免不必要的风险。
祝大家盈利!