


Небезпечна нафта: запас міцності закінчується
Ринок втрачає резервні маршрути
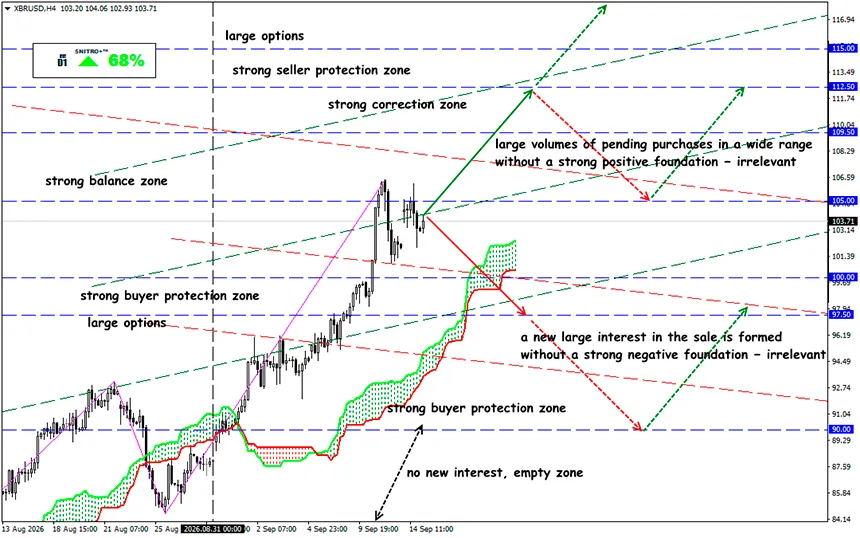
XBR/USD
Ключова зона: 101.50 - 105.00
Купівля: 106.00 (за підтвердженого пробою 105.00); ціль 108.50-109.50; StopLoss 105.00
Продаж: 100.00 (за сильного негативного фундаментального фону); ціль 96.50; StopLoss 101.00
Нафтовий ринок перейшов від дефіциту пропозиції до дефіциту логістичної стійкості. Глобальні запаси скорочуються шостий місяць поспіль, Ормуз залишається обмеженим, а атака на трубопровід East-West у Саудівській Аравії вивела з ладу основний обхідний маршрут. Тепер питання не в тому, де взяти нафту, а в тому, скільки днів ринок зможе витримати наступний збій.
Тепер питання не в тому, де взяти нафту, а в тому, скільки днів ринок зможе витримати наступний збій.
Глобальний нафтовий ринок увійшов у найнебезпечнішу фазу від початку конфлікту на Близькому Сході.
Проблема більше не обмежується кількістю видобутих барелів. Важливо те, скільки фізичної нафти доступно споживачам і скільки резервних маршрутів залишається на випадок нового удару.
Нагадаємо:
Вересневий звіт IEA показав, що лише в серпні спостережувані глобальні запаси нафти скоротилися ще на 95 мільйонів барелів, або приблизно на 3.1 мільйона барелів на день. Із кінця лютого сукупне скорочення досягло 507 мільйонів барелів, що еквівалентно середньому скороченню приблизно на 2.8 мільйона барелів на день.
Обсяг нафти «в танкерах на воді» скоротився на 65 мільйонів барелів — прямий наслідок атак і проблем з експортом із Близького Сходу. Запаси в країнах, що не входять до OECD, скоротилися на 52 мільйони барелів, тоді як запаси в країнах OECD зросли на 23 мільйони. Але навіть це зростання частково оманливе: державні резерви в країнах OECD одночасно скоротилися на 19 мільйонів барелів.
Це вже не звичайна волатильність запасів — ринок послідовно виснажує власний резерв міцності, водночас втрачаючи здатність швидко адаптуватися.
Доки зниження попиту встигає компенсувати втрату пропозиції, ринок стабілізується. Але якщо пропозиція продовжить скорочуватися швидше за попит, Brent перестане бути просто фінансовим активом і стане механізмом розподілу дефіцитної фізичної нафти.
- Атака на трубопровід East-West у Саудівській Аравії стала переломним моментом. Цей нафтопровід завдовжки близько 1,200 км з'єднує нафтовидобувні регіони на сході Саудівської Аравії з портом Янбу на Червоному морі. За умов обмеженого проходу через Ормуз він дозволяв приблизно 4–5 мільйонам барелів на день обходити протоку. Це еквівалентно приблизно 4–5% глобальної пропозиції нафти. Після атак 10–11 вересня Саудівська Аравія зупинила цей потік.
- Запасів у Янбу достатньо приблизно на 5–7 днів експорту. Додаткові обсяги зберігаються на терміналах Айн-Сохна та Сіді-Керір у Єгипті, але й вони можуть продовжити період нормальних поставок лише ненадовго. Водночас оцінки термінів ремонту варіюються від 3 до 5–6 тижнів; Saudi Aramco поки не оголосила офіційних термінів відновлення.
Ринок втрачає свою резервну систему — логістичний ризик уже відображається у фізичному русі вантажів.
Заплановану зустріч між Іраном і державами Перської затоки щодо тимчасового режиму судноплавства через Ормуз було відкладено. Станом на 15 вересня нового стійкого дипломатичного рішення немає. Це означає, що ринок не може закладати в ціни швидке відновлення нормального руху через протоку.
Отже, що це означає?
Нафтовий ринок зараз залишається бичачим не тому, що у світі «недостатньо видобутку». Він стає бичачим тому, що у світу закінчуються способи швидко доставити нафту, яка вже існує, туди, де вона потрібна.
Ціна набуває фундаментальної фізичної складової:
менше доступної нафти + нижчі запаси + менше маршрутів + більше часу, необхідного для відновлення = вища ціна раціонування.
Саме тому зона $110 більше не виглядає екстремальним рівнем, а радше найближчим тестом здатності ринку поглинути новий дефіцит. Трейдерам тепер потрібно перестати розглядати East-West як бінарний фактор: працює/не працює.
Якщо East-West відновить хоча б частину своєї потужності раніше, ніж очікується, Brent може пережити дуже різкий розворот. Але якщо ремонт затягнеться на 3–6 тижнів, ринок буде змушений компенсувати фізичний дефіцит через ціну.
На поточному етапі, однак, ринок ще не досяг повномасштабного руйнування попиту. Тому короткостроковий баланс залишається виразно бичачим. Але купувати вертикальний рух після різких денних стрибків уже небезпечно. $110–114 — перша важлива зона опору. Закріплення вище $113.50 підвищить імовірність руху до $120–126.
Якщо одночасно станеться ще один фізичний збій у постачанні — пошкодження терміналу, нова атака на трубопровід або подальше скорочення руху через Ормуз — ринок може перейти до сценарію $140–150.
Тож діємо розумно й уникаємо зайвих ризиків.
Прибутків усім!