


危险的石油:安全缓冲正在耗尽
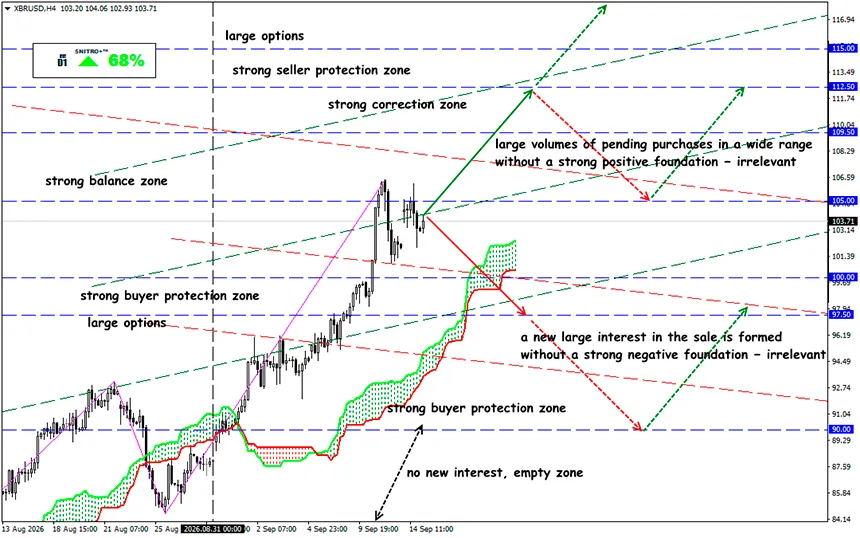
市场正在失去备用路线
XBR/USD
关键区域:101.50 - 105.00
买入:106.00(在确认突破105.00时);目标108.50-109.50;StopLoss 105.00
卖出:100.00(在强烈负面基本面背景下);目标96.50;StopLoss 101.00
石油市场已经从供应短缺转向物流韧性短缺。全球库存已连续第六个月下降,霍尔木兹海峡仍然受限,而对沙特阿拉伯East-West管道的袭击使主要绕行路线失效。现在的问题已经不是从哪里获得石油,而是市场还能承受下一次中断多少天。
现在的问题已经不是从哪里获得石油,而是市场还能承受下一次中断多少天。
全球石油市场已经进入自中东冲突开始以来最危险的阶段。
问题已经不再局限于生产了多少桶石油。真正重要的是有多少实物原油可以供应给消费者,以及在再次发生袭击时还剩下多少条备用路线。
提醒一下:
IEA的9月报告显示,仅在8月,全球可观察石油库存就又下降了95 million barrels,即约3.1 million bpd。自2月底以来,累计降幅已达到507 million barrels,相当于平均每天消耗约2.8 million bpd。
“海上油轮中的石油”数量下降了65 million barrels——这是中东地区遭受袭击以及出口问题的直接后果。非OECD国家的库存下降了52 million barrels,而OECD国家的库存增加了23 million barrels。但即使这种增长也具有一定迷惑性:OECD国家的政府储备同期下降了19 million barrels。
这已经不再是普通的库存波动——市场正在持续消耗自身的安全储备,同时也在失去快速调整的能力。
只要需求下降能够抵消供应损失,市场就能保持稳定。但如果供应继续比需求下降得更快,Brent就不再仅仅是一种金融资产,而会变成分配稀缺实物原油的机制。
- 对沙特阿拉伯East-West管道的袭击是一个转折点。这条约1,200 km长的输油管道连接沙特东部产油区与红海沿岸的Yanbu港口。在霍尔木兹海峡受限的情况下,它能够让约4–5 million bpd绕过该海峡。这相当于全球石油供应量的约4–5%。在9月10–11日的袭击之后,沙特阿拉伯停止了这一路线的输送。
- Yanbu的库存足以维持约5–7天的出口。额外的原油储存在埃及Ain Sokhna和Sidi Kerir终端,但这些库存也只能短暂延长正常装运的时间。与此同时,维修时间估计从3周到5–6周不等;Saudi Aramco尚未公布官方恢复时间表。
市场正在失去其备用系统——物流风险已经开始反映在实物货物流动中。
伊朗与波斯湾国家原计划就霍尔木兹海峡临时航运机制举行的会议已经推迟。截至9月15日,仍然没有新的可持续外交解决方案。这意味着市场无法计入海峡正常交通迅速恢复的预期。
那么,这意味着什么?
现在石油市场仍然看涨,并不是因为世界“没有足够的产量”。它之所以越来越看涨,是因为世界正在失去把已经存在的石油快速运送到所需地点的方法。
价格正在获得一个基本面的实物组成部分:
可用石油更少 + 库存更低 + 路线更少 + 恢复所需时间更长 = 更高的配给价格。
这正是为什么$110区域已经不再像一个极端水平,而更像是市场吸收新一轮短缺能力的最近测试。交易者现在需要停止把East-West视为一个二元因素:运行/不运行。
如果East-West比预期更早恢复哪怕一部分产能,Brent都可能出现非常剧烈的反转。但如果维修拖延3–6周,市场将被迫通过价格来补偿实物短缺。
不过,在当前阶段,市场尚未进入全面的需求破坏。因此,短期供需平衡仍然强烈偏多。但在日内大幅拉升后追涨垂直行情已经很危险。$110–114是第一个重要阻力区域。如果在$113.50上方企稳,将提高向$120–126移动的概率。
如果同时再发生一次实物供应中断——终端受损、另一条管道遭袭,或者通过霍尔木兹海峡的运输量进一步下降——市场可能会转向$140–150的情景。
所以,我们要明智行事,避免不必要的风险。
祝大家盈利!