


Опасная нефть: запас прочности заканчивается
Рынок теряет резервные маршруты
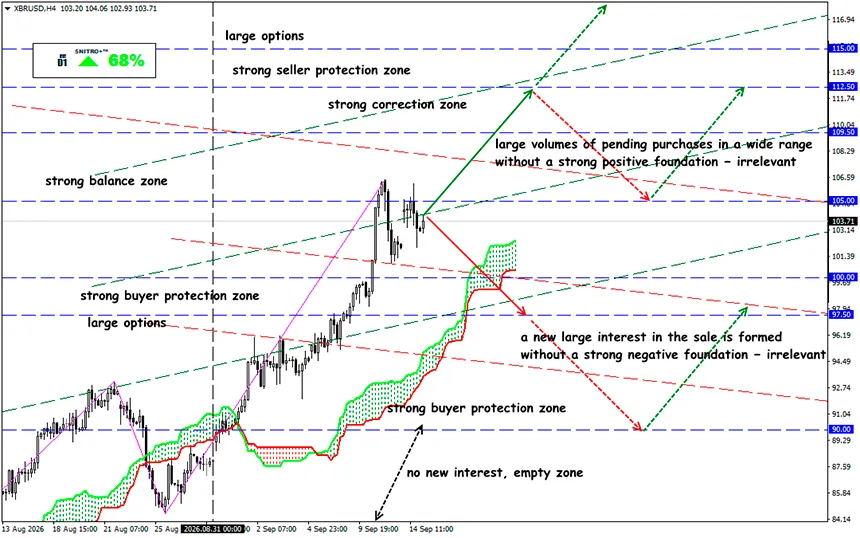
XBR/USD
Ключевая зона: 101.50 - 105.00
Покупка: 106.00 (при подтвержденном пробое 105.00); цель 108.50-109.50; StopLoss 105.00
Продажа: 100.00 (при сильном негативном фундаментальном фоне); цель 96.50; StopLoss 101.00
Нефтяной рынок перешел от дефицита предложения к дефициту логистической устойчивости. Глобальные запасы снижаются шестой месяц подряд, Ормуз остается ограниченным, а атака на трубопровод East-West в Саудовской Аравии вывела из строя основной обходной маршрут. Теперь вопрос не в том, где взять нефть, а в том, сколько дней рынок сможет выдержать следующий сбой.
Теперь вопрос не в том, где взять нефть, а в том, сколько дней рынок сможет выдержать следующий сбой.
Глобальный нефтяной рынок вступил в самую опасную фазу с начала конфликта на Ближнем Востоке.
Проблема больше не ограничивается количеством добываемых баррелей. Важно то, сколько физической нефти доступно потребителям и сколько резервных маршрутов остается на случай очередного удара.
Напоминание:
Сентябрьский отчет IEA показал, что наблюдаемые глобальные запасы нефти только в августе сократились еще на 95 млн баррелей, или примерно на 3.1 млн баррелей в сутки. С конца февраля совокупное снижение достигло 507 млн баррелей, что эквивалентно среднему сокращению примерно на 2.8 млн баррелей в сутки.
Объем нефти «в танкерах на воде» сократился на 65 млн баррелей — прямое следствие атак и проблем с экспортом с Ближнего Востока. Запасы в странах, не входящих в OECD, сократились на 52 млн баррелей, в то время как запасы в странах OECD выросли на 23 млн. Но даже этот рост отчасти обманчив: государственные резервы в странах OECD одновременно сократились на 19 млн баррелей.
Это уже не обычная волатильность запасов — рынок последовательно расходует собственный резерв прочности, одновременно теряя способность быстро адаптироваться.
Пока снижение спроса успевает компенсировать потерю предложения, рынок стабилизируется. Но если предложение продолжит сокращаться быстрее спроса, Brent перестанет быть просто финансовым активом и превратится в механизм распределения дефицитной физической нефти.
- Атака на трубопровод East-West в Саудовской Аравии стала переломным моментом. Этот нефтепровод протяженностью около 1,200 км соединяет нефтедобывающие регионы на востоке Саудовской Аравии с портом Янбу на Красном море. В условиях ограниченного движения через Ормуз он позволял примерно 4–5 млн баррелей в сутки обходить пролив. Это эквивалентно примерно 4–5% мирового предложения нефти. После атак 10–11 сентября Саудовская Аравия остановила этот поток.
- Запасов в Янбу достаточно примерно для 5–7 дней экспорта. Дополнительные объемы хранятся на терминалах Айн-Сохна и Сиди-Керир в Египте, но и они способны продлить период нормальных поставок лишь ненадолго. Между тем оценки сроков ремонта варьируются от 3 до 5–6 недель; Saudi Aramco пока не объявила официальных сроков восстановления.
Рынок теряет свою резервную систему — логистический риск уже отражается на физическом перемещении грузов.
Запланированная встреча Ирана и государств Персидского залива по вопросу временного режима судоходства через Ормуз была отложена. По состоянию на 15 сентября нового устойчивого дипломатического решения нет. Это означает, что рынок не может закладывать в цены быстрое восстановление нормального движения через пролив.
Итак, что это означает?
Нефтяной рынок сейчас остается бычьим не потому, что миру «не хватает добычи». Он становится бычьим потому, что у мира заканчиваются способы быстро доставлять уже существующую нефть туда, где она необходима.
Цена приобретает фундаментальную физическую составляющую:
меньше доступной нефти + ниже запасы + меньше маршрутов + больше времени требуется на восстановление = более высокая цена рационирования.
Именно поэтому зона $110 больше не выглядит экстремальным уровнем, а скорее ближайшим тестом способности рынка поглотить новый дефицит. Теперь трейдерам необходимо перестать рассматривать East-West как бинарный фактор: работает/не работает.
Если East-West восстановит хотя бы часть своей пропускной способности раньше ожидаемого, Brent может пережить очень резкий разворот. Но если ремонт затянется на 3–6 недель, рынок будет вынужден компенсировать физический дефицит через цену.
Однако на текущем этапе рынок еще не достиг полномасштабного разрушения спроса. Поэтому краткосрочный баланс остается выраженно бычьим. Но покупать вертикальное движение после резких дневных скачков уже опасно. $110–114 — первая важная зона сопротивления. Закрепление выше $113.50 повысит вероятность движения к $120–126.
Если одновременно произойдет еще один физический сбой поставок — повреждение терминала, очередная атака на трубопровод или дальнейшее сокращение движения через Ормуз — рынок может перейти к сценарию $140–150.
Поэтому действуем разумно и избегаем ненужных рисков.
Всем профита!