


Petróleo peligroso: el margen de seguridad se está agotando
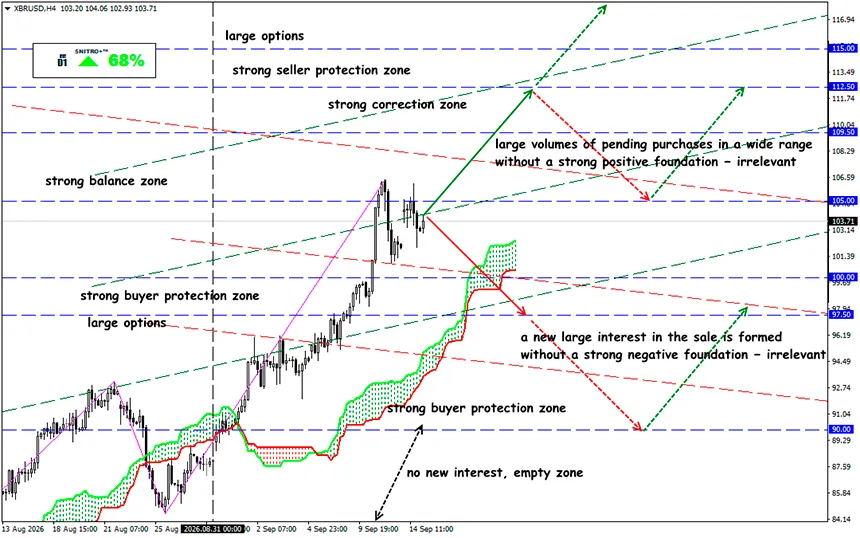
El mercado está perdiendo sus rutas alternativas
XBR/USD
Zona clave: 101.50 - 105.00
Compra: 106.00 (con una ruptura confirmada de 105.00); objetivo 108.50-109.50; StopLoss 105.00
Venta: 100.00 (con fundamentales fuertemente negativos); objetivo 96.50; StopLoss 101.00
El mercado del petróleo ha pasado de un déficit de oferta a un déficit de resiliencia logística. Los inventarios globales llevan disminuyendo por sexto mes consecutivo, Ormuz sigue restringido y el ataque al oleoducto East-West de Arabia Saudita ha dejado fuera de servicio la principal ruta alternativa. La pregunta ahora no es dónde conseguir el petróleo, sino cuántos días podrá soportar el mercado la próxima interrupción.
La pregunta ahora no es dónde conseguir el petróleo, sino cuántos días podrá soportar el mercado la próxima interrupción.
El mercado global del petróleo ha entrado en su fase más peligrosa desde el comienzo del conflicto en Oriente Medio.
El problema ya no se limita al número de barriles que se producen. Lo que importa es cuánto petróleo físico está disponible para los consumidores y cuántas rutas alternativas quedan en caso de otro ataque.
Un recordatorio:
El informe de septiembre de la IEA mostró que los inventarios globales de petróleo observados cayeron otros 95 millones de barriles solo en agosto, o aproximadamente 3.1 millones de bpd. Desde finales de febrero, la disminución acumulada ha alcanzado 507 millones de barriles, equivalente a una reducción media de alrededor de 2.8 millones de bpd.
El volumen de petróleo «en petroleros sobre el agua» cayó en 65 millones de barriles, una consecuencia directa de los ataques y los problemas con las exportaciones desde Oriente Medio. Los inventarios en los países no pertenecientes a la OCDE disminuyeron en 52 millones de barriles, mientras que los inventarios en los países de la OCDE aumentaron en 23 millones. Pero incluso este aumento es parcialmente engañoso: las reservas gubernamentales de los países de la OCDE disminuyeron simultáneamente en 19 millones de barriles.
Esto ya no es una volatilidad ordinaria de los inventarios: el mercado está reduciendo de forma constante su propia reserva de seguridad mientras pierde simultáneamente la capacidad de adaptarse con rapidez.
Mientras la disminución de la demanda consiga compensar la pérdida de oferta, el mercado se estabiliza. Pero si la oferta continúa cayendo más rápido que la demanda, el Brent deja de ser simplemente un activo financiero y se convierte en un mecanismo para asignar el escaso crudo físico.
- El ataque al oleoducto East-West de Arabia Saudita fue un punto de inflexión. Este oleoducto, de unos 1,200 km de longitud, conecta las regiones productoras de petróleo del este de Arabia Saudita con el puerto de Yanbu, en el mar Rojo. Con Ormuz restringido, permitía que aproximadamente 4–5 millones de bpd evitaran el estrecho. Esto equivale a alrededor del 4–5% de la oferta mundial de petróleo. Tras los ataques del 10–11 de septiembre, Arabia Saudita detuvo este flujo.
- Los inventarios en Yanbu son suficientes para aproximadamente 5–7 días de exportaciones. Se almacenan volúmenes adicionales en las terminales egipcias de Ain Sokhna y Sidi Kerir, pero estos también pueden prolongar el período de envíos normales solo brevemente. Mientras tanto, las estimaciones de reparación varían de 3 a 5–6 semanas; Saudi Aramco aún no ha anunciado un calendario oficial para la restauración.
El mercado está perdiendo su sistema de respaldo: el riesgo logístico ya se está reflejando en el movimiento físico de los cargamentos.
La reunión prevista entre Irán y los Estados del golfo Pérsico sobre un régimen temporal de navegación a través de Ormuz fue aplazada. A fecha del 15 de septiembre, no existe una nueva solución diplomática sostenible. Esto significa que el mercado no puede descontar una rápida restauración del tráfico normal a través del estrecho.
Entonces, ¿qué significa esto?
El mercado del petróleo sigue siendo alcista ahora no porque el mundo «no tenga suficiente producción». Se está volviendo alcista porque el mundo se está quedando sin formas de llevar rápidamente el petróleo que ya existe hasta donde se necesita.
El precio está adquiriendo un componente físico fundamental:
menos petróleo disponible + menores inventarios + menos rutas + más tiempo necesario para la restauración = un precio de racionamiento más alto.
Precisamente por eso, la zona de $110 ya no parece un nivel extremo, sino más bien la prueba más cercana de la capacidad del mercado para absorber una nueva escasez. Los traders ahora deben dejar de considerar East-West como un factor binario: operativo/no operativo.
Si East-West restablece aunque sea parte de su capacidad antes de lo esperado, el Brent podría experimentar un giro muy brusco. Pero si las reparaciones se prolongan durante 3–6 semanas, el mercado se verá obligado a compensar la escasez física mediante el precio.
Sin embargo, en la etapa actual, el mercado todavía no ha alcanzado una destrucción de la demanda a gran escala. Por lo tanto, el equilibrio a corto plazo sigue siendo fuertemente alcista. Pero comprar un movimiento vertical después de fuertes subidas diarias ya es peligroso. $110–114 es la primera zona de resistencia importante. Una consolidación por encima de $113.50 aumentará la probabilidad de un movimiento hacia $120–126.
Si al mismo tiempo se produce otra interrupción física del suministro — daños en una terminal, otro ataque a un oleoducto o una nueva disminución del tráfico a través de Ormuz — el mercado podría desplazarse hacia el escenario de $140–150.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!