


Золото проти срібла: хто переможе в боротьбі за капітал?
Волатильність змінює баланс сил на ринку
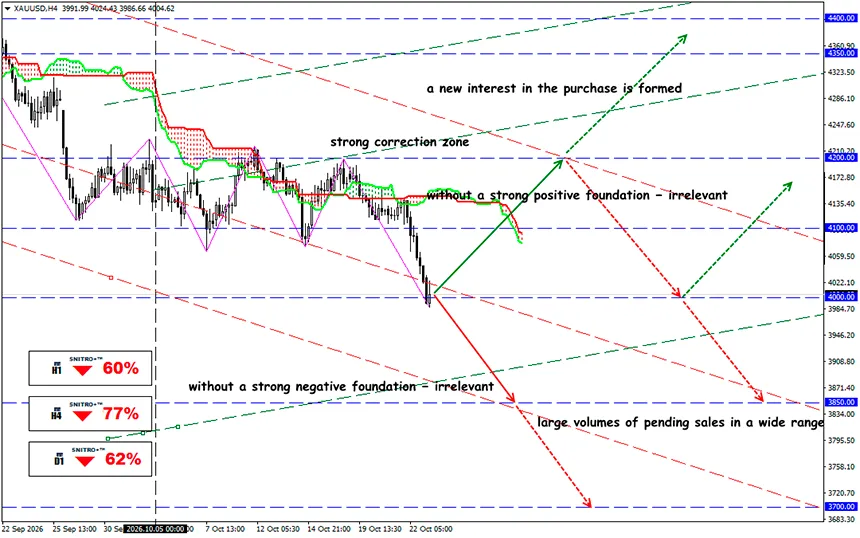
XAU/USD
Ключова зона: 3,950.00 - 4,050.00
Купівля: 4,080.00 (за сильного позитивного фундаментального фону); ціль 4,250.00; StopLoss 4,000.00
Продаж: 3,950.00 (на відкаті після ретесту 4.0000); ціль 3,800-3,750; StopLoss 4,020.00
Корекція на ринку дорогоцінних металів знову ставить перед інвесторами питання: чому їхня дохідність розходиться? Срібло втрачає свою перевагу, пов'язану з високою волатильністю, проте промисловий попит може змінити баланс сил на ринку дорогоцінних металів.
Станом на 22 жовтня 2026 року ринок дорогоцінних металів залишається під тиском. Останні доступні торгові дані COMEX свідчать про значне падіння обох активів.
Порівняння золота та срібла не можна зводити лише до глибини їхньої корекції від історичних максимумів. Попри високу кореляцію, ці метали виконують різні функції у світовій фінансовій системі.
Коротко нагадаємо:
- Золото залишається насамперед монетарним і резервним активом. Його вартість залежить від реальної дохідності американських Treasury, курсу долара, геополітичних ризиків, закупівель центральних банків та інвестиційних потоків.
- Срібло поєднує інвестиційні характеристики дорогоцінного металу з властивостями промислової сировини. Тому його ціна також залежить від виробничої активності, електроніки, сонячної енергетики, електрифікації та технологічного попиту.
- У періоди погіршення економічних очікувань золото зазвичай має стійкішу фундаментальну підтримку, тоді як срібло зазнає одночасного тиску з боку інвесторів і промислового сектору.
Однак це не означає, що золото стабільно випереджає срібло за дохідністю. У періоди прискорення промислового циклу та зростання попиту на дорогоцінні метали срібло може значно випереджати золото.
Від початку року золото випереджає срібло за дохідністю приблизно на 15.4 процентного пункту.
Ця розбіжність відображає відмінності у структурі попиту. Золото продовжує отримувати підтримку завдяки резервним запасам та інвестиціям у захисні активи, тоді як срібло набагато сильніше реагує на зміну очікувань щодо промислового виробництва та закриття спекулятивних позицій.
Водночас падіння срібла більш ніж на 50% не доводить, що фізичне промислове споживання обвалилося. На ринкові ціни також впливають ліквідність, маржинальні вимоги, позиціонування на ф'ючерсному ринку та інвестиційні потоки.
Відомий коефіцієнт співвідношення цін золота та срібла (Gold/Silver Ratio, GSR), розрахований на основі опублікованих спотових цін за 21 жовтня — приблизно $4,125.66 за золото та $57.48 за срібло — становить близько 71.8.
Зростання GSR свідчить про відносну перевагу золота, тоді як зниження коефіцієнта вказує на перевагу срібла. Однак, на відміну від спрямованої позиції в одному металі, цей індикатор дозволяє аналізувати відносну дохідність двох активів навіть за загального падіння ринку.
Наразі GSR не демонструє підтвердженого стійкого висхідного тренду в короткостроковій перспективі. Жовтневі коливання свідчать про боротьбу між покупцями та продавцями в діапазоні 70–74. Щоб золото закріпило середньострокову перевагу, коефіцієнт має стійко пробити рівень 74–75 угору. Інакше зберігається можливість відновлення відносної вартості срібла.
Тиск на дорогоцінні метали наразі підтримується зростанням дохідності американських облігацій, зміцненням долара та невизначеністю навколо рішень ФРС.
Якщо висока інфляція супроводжуватиметься уповільненням виробництва, золото може виграти від попиту на захисні активи. У такому сценарії срібло стикається з додатковим ризиком ослаблення промислового попиту.
Однак якщо ФРС пом'якшуватиме політику на тлі відновлення економіки, зниження реальних процентних ставок може підтримати обидва метали, причому срібло потенційно здатне продемонструвати сильніше зростання у відсотковому вираженні.
Отже, який результат?
У найближчі місяці золото виглядає привабливішим за срібло з погляду ризиків. Причини очевидні: попит центральних банків, диверсифікація резервів і захисні інвестиційні потоки забезпечують йому підтримку.
Срібло зберігає потенціал для сильнішого відновлення, але цей сценарій потребує поліпшення умов у промисловості, послаблення тиску з боку реальних процентних ставок і повернення стійкого інвестиційного попиту. Для цього знадобиться час.
Для середньострокових позицій купівля золота після підтвердженого відновлення вище найближчих рівнів опору виглядає привабливішою, ніж спроби впіймати дно на ринку срібла. Однак перехід ФРС до пом'якшення монетарної політики одночасно з відновленням світового промислового виробництва може швидко змінити баланс сил на користь срібла.
Тож діємо розумно й уникаємо зайвих ризиків.
Прибутків усім!