


Золото против серебра: кто победит в борьбе за капитал?
Волатильность меняет расстановку сил на рынке
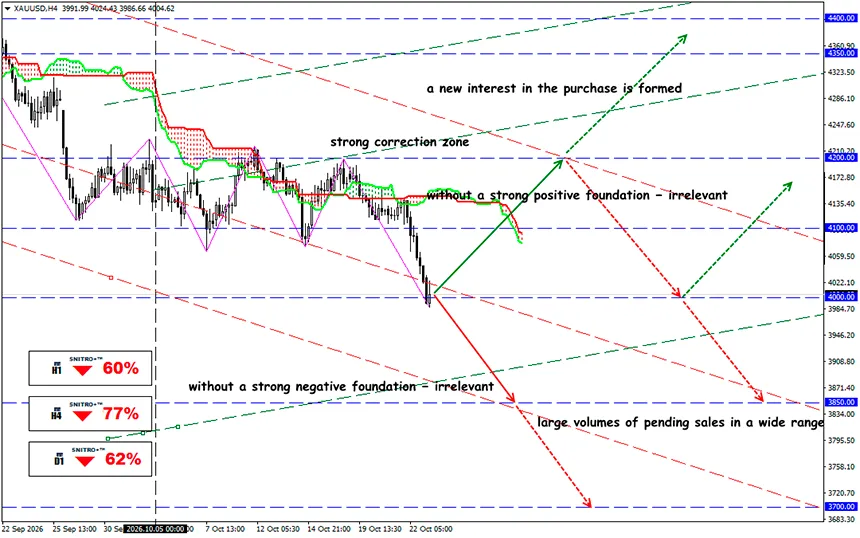
XAU/USD
Ключевая зона: 3,950.00 - 4,050.00
Покупка: 4,080.00 (при сильном позитивном фундаментальном фоне); цель 4,250.00; StopLoss 4,000.00
Продажа: 3,950.00 (на откате после ретеста 4.0000); цель 3,800-3,750; StopLoss 4,020.00
Коррекция на рынке драгоценных металлов вновь ставит перед инвесторами вопрос: почему доходности расходятся? Серебро теряет свое преимущество высокой волатильности, но промышленный спрос может изменить расстановку сил на рынке драгоценных металлов.
По состоянию на 22 октября 2026 года рынок драгоценных металлов остается под давлением. Последние доступные торговые данные COMEX показывают значительное снижение обоих активов.
Сравнение золота и серебра нельзя сводить исключительно к глубине их коррекции от исторических максимумов. Несмотря на высокую корреляцию, эти металлы выполняют разные функции в мировой финансовой системе.
Краткое напоминание:
- Золото остается прежде всего монетарным и резервным активом. Его стоимость зависит от реальных доходностей Treasury США, курса доллара, геополитических рисков, покупок центральных банков и инвестиционных потоков.
- Серебро сочетает инвестиционные характеристики драгоценного металла со свойствами промышленного сырья. Поэтому его цена также зависит от производственной активности, электроники, солнечной энергетики, электрификации и технологического спроса.
- В периоды ухудшения экономических ожиданий золото, как правило, пользуется более устойчивой фундаментальной поддержкой, в то время как серебро сталкивается с одновременным давлением со стороны инвесторов и промышленного сектора.
Однако это не означает, что золото постоянно опережает серебро по доходности. В условиях ускорения промышленного цикла и роста спроса на драгоценные металлы серебро может значительно опережать золото.
С начала года золото опередило серебро по доходности примерно на 15.4 процентного пункта.
Это расхождение отражает различия в структуре спроса. Золото продолжает получать поддержку благодаря резервным запасам и инвестициям в защитные активы, в то время как серебро гораздо сильнее реагирует на изменение ожиданий относительно промышленного производства и сворачивание спекулятивных позиций.
В то же время падение серебра более чем на 50% не доказывает, что физическое промышленное потребление обвалилось. На рыночные цены также влияют ликвидность, маржинальные требования, позиции на фьючерсном рынке и инвестиционные потоки.
Широко известное соотношение золота к серебру (Gold/Silver Ratio, GSR), рассчитанное на основе опубликованных спотовых цен за 21 октября — примерно $4,125.66 за золото и $57.48 за серебро, — составляет около 71.8.
Рост GSR указывает на относительное превосходство золота по доходности, а снижение соотношения — на превосходство серебра. Однако, в отличие от направленной позиции в одном металле, этот индикатор позволяет анализировать относительную доходность двух активов даже при снижении рынка в целом.
В настоящее время GSR не демонстрирует подтвержденного устойчивого восходящего тренда в краткосрочной перспективе. Октябрьские колебания указывают на борьбу между покупателями и продавцами в диапазоне 70–74. Чтобы золото получило среднесрочное преимущество, соотношение должно устойчиво пробить уровень 74–75 вверх. В противном случае сохраняется возможность восстановления относительной стоимости серебра.
Давление на драгоценные металлы в настоящее время поддерживается ростом доходностей американских облигаций, укреплением доллара и неопределенностью вокруг решений ФРС.
Если высокая инфляция будет сопровождаться замедлением производства, золото может выиграть от спроса на защитные активы. В этом сценарии серебро сталкивается с дополнительным риском ослабления промышленного спроса.
Однако если ФРС смягчит политику на фоне восстановления экономики, снижение реальных процентных ставок может поддержать оба металла, при этом серебро потенциально может продемонстрировать более сильный рост в процентном выражении.
И каков результат?
В ближайшие месяцы золото выглядит предпочтительнее серебра с точки зрения риска. Причины очевидны: спрос со стороны центральных банков, диверсификация резервов и защитные инвестиционные потоки обеспечивают поддержку.
Серебро сохраняет потенциал для более сильного восстановления, но этот сценарий требует улучшения условий в промышленности, снижения давления со стороны реальных процентных ставок и возвращения устойчивого инвестиционного спроса. Для этих изменений потребуется время.
Для среднесрочных позиций покупка золота после подтвержденного восстановления выше ближайших уровней сопротивления выглядит предпочтительнее попыток поймать дно в серебре. Однако переход ФРС к смягчению денежно-кредитной политики одновременно с восстановлением мирового промышленного производства может быстро изменить баланс в пользу серебра.
Поэтому действуем разумно и избегаем ненужных рисков.
Всем профита!