


Алтын мен күміс: капитал үшін күресте кім жеңеді?
Құбылмалылық нарықтағы күштердің арақатынасын өзгертуде
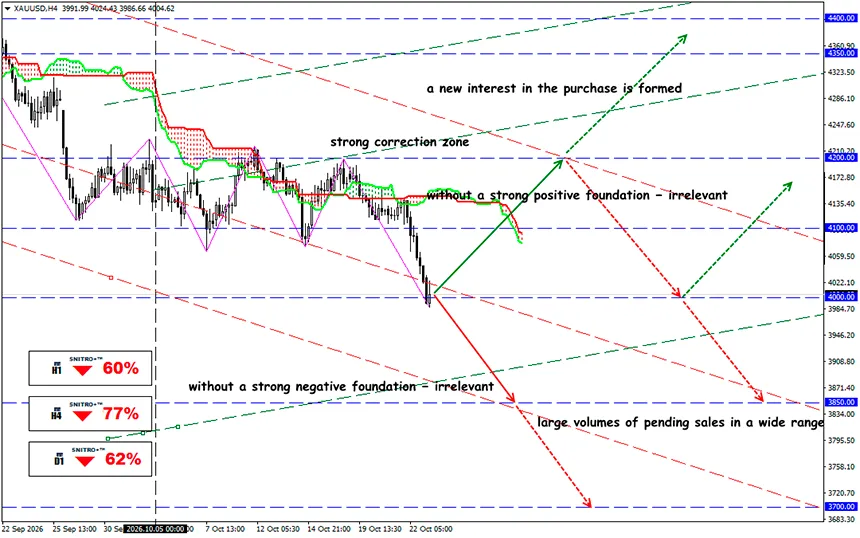
XAU/USD
Негізгі аймақ: 3,950.00 - 4,050.00
Сатып алу: 4,080.00 (күшті оң іргелі фон жағдайында); мақсат 4,250.00; StopLoss 4,000.00
Сату: 3,950.00 (4.0000 деңгейін қайта тестілеуден кейінгі кері шегіністе); мақсат 3,800-3,750; StopLoss 4,020.00
Бағалы металдар нарығындағы түзету инвесторлардың алдына қайтадан сұрақ қояды: неліктен кірістілік көрсеткіштері алшақтауда? Күміс жоғары құбылмалылыққа байланысты артықшылығын жоғалтуда, бірақ өнеркәсіптік сұраныс бағалы металдар нарығындағы күштердің арақатынасын өзгертуі мүмкін.
2026 жылғы 22 қазандағы жағдай бойынша бағалы металдар нарығы қысым астында қалып отыр. COMEX биржасының соңғы қолжетімді сауда деректері екі активтің де айтарлықтай төмендегенін көрсетеді.
Алтын мен күмісті салыстыруды тек олардың тарихи максимумдардан қаншалықты төмендегенімен шектеуге болмайды. Жоғары корреляцияға қарамастан, бұл металдар әлемдік қаржы жүйесінде әртүрлі қызмет атқарады.
Қысқаша еске салу:
- Алтын ең алдымен монетарлық және резервтік актив болып қала береді. Оның құны АҚШ Treasury нақты кірістілігіне, доллар бағамына, геосаяси тәуекелдерге, орталық банктердің сатып алуларына және инвестициялық ағындарға байланысты.
- Күміс бағалы металдың инвестициялық сипаттамаларын өнеркәсіптік шикізаттың қасиеттерімен ұштастырады. Сондықтан оның бағасы өндірістік белсенділікке, электроникаға, күн энергетикасына, электрлендіруге және технологиялық сұранысқа да байланысты.
- Экономикалық күтулер нашарлаған кезеңдерде алтын, әдетте, анағұрлым тұрақты іргелі қолдауға ие болады, ал күміс инвесторлар мен өнеркәсіптік сектор тарапынан бір мезгілде қысымға тап болады.
Алайда бұл алтынның кірістілік бойынша күмістен үнемі озып отыратынын білдірмейді. Өнеркәсіптік цикл жеделдеп, бағалы металдарға сұраныс өскен жағдайда күміс алтыннан айтарлықтай озып кетуі мүмкін.
Жыл басынан бері алтын кірістілік бойынша күмістен шамамен 15.4 пайыздық пунктке озып кетті.
Бұл алшақтық сұраныс құрылымындағы айырмашылықтарды көрсетеді. Алтын резервтік қорлар мен қорғаныс активтеріне салынатын инвестициялардың арқасында қолдау алуды жалғастыруда, ал күміс өнеркәсіптік өндіріске қатысты күтулердің өзгеруіне және алыпсатарлық позициялардың жабылуына әлдеқайда күшті реакция білдіреді.
Сонымен қатар күмістің 50%-дан астам құлдырауы физикалық өнеркәсіптік тұтынудың күрт төмендегенін дәлелдемейді. Нарықтық бағаларға өтімділік, маржалық талаптар, фьючерстік нарықтағы позициялар және инвестициялық ағындар да әсер етеді.
21 қазанда жарияланған спот бағалар негізінде есептелген алтынның күміске қатынасы (Gold/Silver Ratio, GSR) — алтын үшін шамамен $4,125.66 және күміс үшін $57.48 — шамамен 71.8 құрайды.
GSR өсуі алтынның салыстырмалы кірістілік бойынша басымдығын, ал қатынастың төмендеуі күмістің басымдығын көрсетеді. Алайда бір металға бағытталған позициядан айырмашылығы, бұл индикатор жалпы нарық төмендеген жағдайда да екі активтің салыстырмалы кірістілігін талдауға мүмкіндік береді.
Қазіргі уақытта GSR қысқа мерзімді перспективада расталған тұрақты өсу трендін көрсетіп отырған жоқ. Қазан айындағы ауытқулар 70–74 диапазонында сатып алушылар мен сатушылар арасындағы күресті көрсетеді. Алтын орта мерзімді артықшылыққа ие болуы үшін бұл қатынас 74–75 деңгейін жоғары қарай тұрақты түрде бұзып өтуі тиіс. Әйтпесе күмістің салыстырмалы құнының қалпына келу мүмкіндігі сақталады.
Қазіргі уақытта бағалы металдарға қысым америкалық облигациялар кірістілігінің өсуімен, доллардың нығаюымен және ФРЖ шешімдеріне қатысты белгісіздікпен күшейіп отыр.
Егер жоғары инфляция өндірістің баяулауымен қатар жүрсе, алтын қорғаныс активтеріне деген сұраныстан пайда көруі мүмкін. Бұл сценарийде күміс өнеркәсіптік сұраныстың әлсіреуіне байланысты қосымша тәуекелге тап болады.
Алайда егер ФРЖ экономиканың қалпына келуі аясында саясатты жұмсартса, нақты пайыздық мөлшерлемелердің төмендеуі екі металға да қолдау көрсетуі мүмкін, бұл ретте күміс пайыздық мәнде анағұрлым күшті өсім көрсетуі ықтимал.
Сонымен, нәтиже қандай?
Алдағы айларда тәуекел тұрғысынан алтын күміске қарағанда тартымдырақ көрінеді. Себептері айқын: орталық банктер тарапынан сұраныс, резервтерді әртараптандыру және қорғаныс инвестициялық ағындары қолдау көрсетеді.
Күміс анағұрлым күшті қалпына келу әлеуетін сақтайды, бірақ бұл сценарий өнеркәсіптегі жағдайлардың жақсаруын, нақты пайыздық мөлшерлемелер тарапынан қысымның төмендеуін және тұрақты инвестициялық сұраныстың қайта оралуын талап етеді. Бұл өзгерістерге уақыт қажет болады.
Орта мерзімді позициялар үшін жақын маңдағы қарсылық деңгейлерінен жоғары қалпына келу расталғаннан кейін алтын сатып алу күмістің ең төменгі бағасын ұстап қалуға тырысудан гөрі тиімдірек көрінеді. Алайда ФРЖ-ның ақша-кредит саясатын жұмсартуға көшуі әлемдік өнеркәсіптік өндірістің қалпына келуімен қатар жүрсе, күштер теңгерімі тез арада күмістің пайдасына өзгеруі мүмкін.
Сондықтан ақылға қонымды әрекет етіп, қажетсіз тәуекелдерден аулақ боламыз.
Баршаңызға профит!