


黄金与白银:谁将赢得资本争夺战?
波动性正在改变市场力量格局
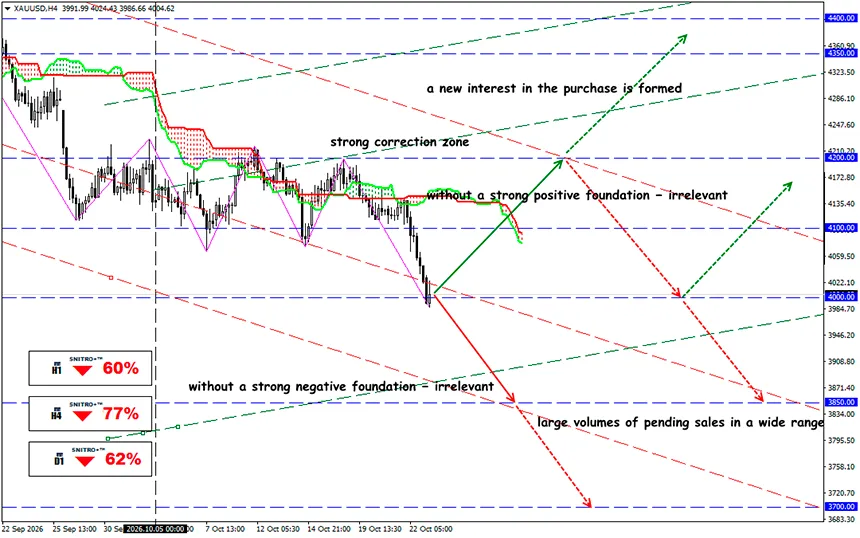
XAU/USD
关键区域:3,950.00 - 4,050.00
买入:4,080.00(在强劲正面基本面背景下);目标4,250.00;StopLoss 4,000.00
卖出:3,950.00(在重新测试4.0000后的回调中);目标3,800-3,750;StopLoss 4,020.00
贵金属市场的调整再次让投资者思考一个问题:为什么收益表现出现分化?白银正在失去高波动性带来的优势,但工业需求可能改变贵金属市场的力量格局。
截至2026年10月22日,贵金属市场仍然承压。最新可获得的COMEX交易数据显示,这两种资产均出现显著下跌。
比较黄金和白银的表现,不能仅仅依据它们从历史高点回落的幅度。尽管两者具有较高的相关性,但它们在全球金融体系中发挥着不同的作用。
简要回顾:
- 黄金主要仍是一种货币和储备资产。其价值取决于美国Treasury实际收益率、美元汇率、地缘政治风险、央行购买行为以及投资资金流向。
- 白银兼具贵金属的投资属性和工业大宗商品的特征。因此,其价格还受到制造业活动、电子产业、太阳能、电气化进程以及技术需求的影响。
- 在经济预期恶化期间,黄金通常拥有更具韧性的基本面支撑,而白银则同时面临来自投资者和工业领域的压力。
然而,这并不意味着黄金始终跑赢白银。在工业周期加速扩张、贵金属需求上升的时期,白银的表现可能显著优于黄金。
自年初以来,黄金的表现比白银高出约15.4个百分点。
这种分化反映了需求结构的差异。黄金继续受益于储备资产配置和避险投资,而白银对工业生产预期变化以及投机性头寸平仓的反应则要强烈得多。
与此同时,白银跌幅超过50%并不能证明实物工业消费已经崩溃。市场价格还受到流动性、保证金要求、期货持仓以及投资资金流向的影响。
根据10月21日公布的现货价格计算,黄金约为$4,125.66,白银约为$57.48,广为人知的金银比(Gold/Silver Ratio,GSR)约为71.8。
GSR上升意味着黄金的相对表现优于白银,而比率下降则意味着白银表现更强。然而,与单独持有某一种金属的方向性头寸不同,这一指标可以用于分析两种资产的相对收益,即使整个市场都在下跌也是如此。
目前,GSR尚未在短期内形成得到确认的持续上升趋势。10月的波动表明,买卖双方正在70–74区间展开争夺。要确立黄金的中期优势,该比率需要持续突破74–75。否则,白银相对价值仍存在复苏的可能性。
目前,美国债券收益率上升、美元走强以及Fed决策的不确定性,正在持续对贵金属构成压力。
如果高通胀伴随着生产活动放缓,黄金可能受益于避险资产需求。在这种情景下,白银还将面临工业需求减弱带来的额外风险。
然而,如果Fed在经济复苏背景下放松政策,实际利率下降可能同时支撑两种金属,而白银的百分比涨幅可能更大。
那么,结果是什么?
未来几个月,从风险角度来看,黄金似乎比白银更值得选择。原因很明确:央行需求、储备多元化以及防御性投资资金流入都为黄金提供支撑。
白银仍然具有更强劲复苏的潜力,但这一情景需要工业环境改善、实际利率带来的压力减轻,以及持续投资需求的回归。这些变化都需要时间。
对于中期头寸而言,在黄金确认突破附近阻力位并恢复上涨后买入,似乎比试图抄底白银更为可取。然而,如果Fed转向货币宽松,同时全球制造业复苏,市场力量格局可能迅速转向有利于白银的一方。
所以,我们要明智行事,避免不必要的风险。
祝大家盈利!