


Британський борг проти фунта
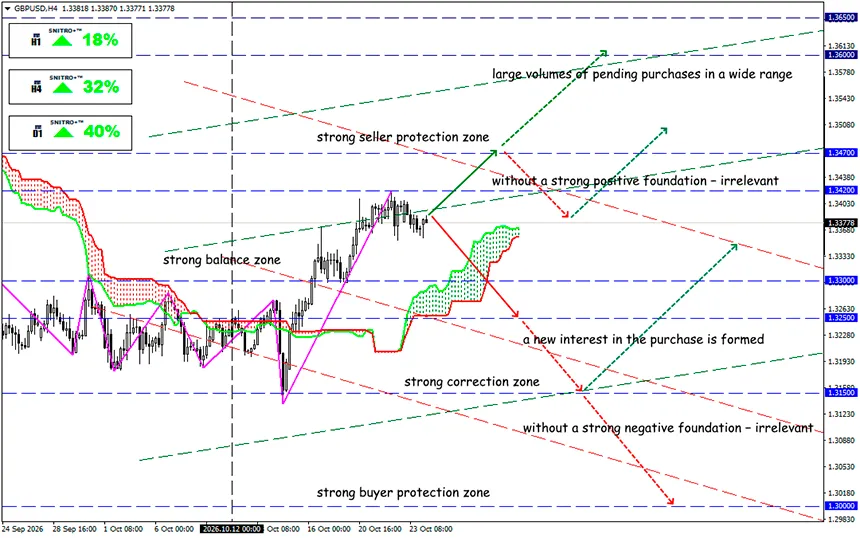
Чи витримає GBP/USD податковий удар?
GBP/USD
Ключова зона: 1.3300 - 1.3400
Купівля: 1.3420 (за сильного позитивного фундаментального фону) ; ціль 1.3600-1.3650; StopLoss 1.3350
Продаж: 1.3250 (на відкаті після ретесту 1.3350) ; ціль 1.3100-1.3050; StopLoss 1.3320
Лондон шукає способи зміцнити державні фінанси, проте підвищення податків загрожує уповільненням економіки. Осінній бюджет Великої Британії стане перевіркою довіри інвесторів до фіскальної політики уряду. Для фунта вирішальними чинниками будуть реакція ринку облігацій і здатність уряду утримувати вартість запозичень під контролем.
Висока інфляція, дорогі державні запозичення та скорочення фіскального простору обмежують можливості Лондона. Додаткові податкові надходження можуть послабити побоювання щодо стійкості державного боргу, проте надмірне посилення фіскальної політики здатне послабити внутрішній попит і погіршити перспективи економічного зростання. Для GBP/USD результат залежатиме від того, який із цих ефектів виявиться сильнішим.
Коротко нагадаємо:
28 жовтня канцлер Казначейства Великої Британії Джон Гілі представить Осінній бюджет Палаті громад. Після його виступу Управління бюджетної відповідальності (OBR) опублікує оновлений прогноз економічного та фіскального розвитку (Economic and Fiscal Outlook), що охоплюватиме прогнози економічного зростання, інфляції, державних запозичень і боргового навантаження до 2031/32 фінансового року.
Головне питання полягає в тому, чи зможе уряд стабілізувати державні фінанси, не посилюючи тиск на економіку в умовах високих процентних ставок та енергетичних ризиків.
Для валютного ринку значення бюджету визначається трьома взаємопов'язаними механізмами.
- Бюджетні доходи та державний борг. Якщо додаткові надходження переконливо зменшать потребу в нових запозиченнях, фіскальна премія за ризик може знизитися. Це здатне підтримати фунт і послабити тиск на ринок gilt.
- Податкове навантаження та економічна активність. Збільшення платежів домогосподарств і бізнесу може стримувати споживання, інвестиції та корпоративні прибутки. Якщо ринок вважатиме бюджет надмірно жорстким, негативні очікування щодо економічного зростання можуть переважити переваги скорочення дефіциту.
- Інфляція та політика Банку Англії. Послаблення внутрішнього попиту може сповільнити базову інфляцію та зменшити потребу в подальшому посиленні монетарної політики. Водночас підвищення непрямих податків може спочатку збільшити споживчі ціни, ускладнюючи оцінку інфляційних перспектив.
Головний висновок для трейдерів: скорочення дефіциту не обов'язково призведе до зміцнення фунта.
Бюджет буде представлено лише за вісім днів до засідання Банку Англії 5 листопада. Тому реакція GBP/USD залежатиме не лише від фіскальних заходів, а й від їхнього впливу на очікування щодо процентних ставок. У вересні центральний банк затвердив багаторічний план скорочення портфеля державних облігацій, який передбачає щорічні продажі на суму £20 мільярдів і середньорічне скорочення портфеля приблизно на £46 мільярдів до кінця 2034 року.
Таке скорочення балансу підтримує додаткову пропозицію облігацій на ринку, хоча фактична динаміка дохідності також залежить від попиту інвесторів, очікувань щодо процентних ставок та обсягу нових державних запозичень.
Вплив валютного курсу на фондовий ринок також буде нерівномірним. Слабший фунт збільшує вартість закордонної виручки міжнародних компаній у фунтах стерлінгів під час її перерахунку в GBP, потенційно підтримуючи окремі компанії зі складу FTSE 100. Однак компанії, орієнтовані переважно на внутрішній ринок Великої Британії, стикаються з іншими умовами попиту та фінансування. Тому порівняння FTSE 100 з індексом FTSE 250, чутливішим до стану внутрішньої економіки, корисне для оцінки реакції корпоративного сектору.
Отже, який результат?
Бюджет Великої Британії може підтримати фунт, якщо інвестори побачать реалістичний план стабілізації державних фінансів без надмірної шкоди для економічного зростання. Проте навіть переконливі заходи зі скорочення дефіциту не гарантують зростання GBP/USD: жорсткіші сигнали ФРС, зміцнення долара або збільшення премії за ризик Великої Британії можуть нівелювати позитивний ефект.
Базовий сценарій напередодні оголошення бюджету передбачає підвищену волатильність GBP/USD у діапазоні 1.3200–1.3500 із ризиком спрямованого пробою після появи нової інформації. Технічна картина помірно сприятлива для фунта, проте опір на рівні 1.3400–1.3420 залишається непробитим. Для середньострокових трейдерів доцільніше дочекатися прогнозу OBR, оцінити початкову реакцію ринку gilt, а потім зіставити її з очікуваннями щодо політики ФРС.
До появи цих сигналів великі спрямовані позиції несуть підвищений спекулятивний ризик.
Тож діємо розумно й уникаємо зайвих ризиків.
Прибутків усім!