


Британский долг против фунта
Сможет ли GBP/USD выдержать налоговый удар?
GBP/USD
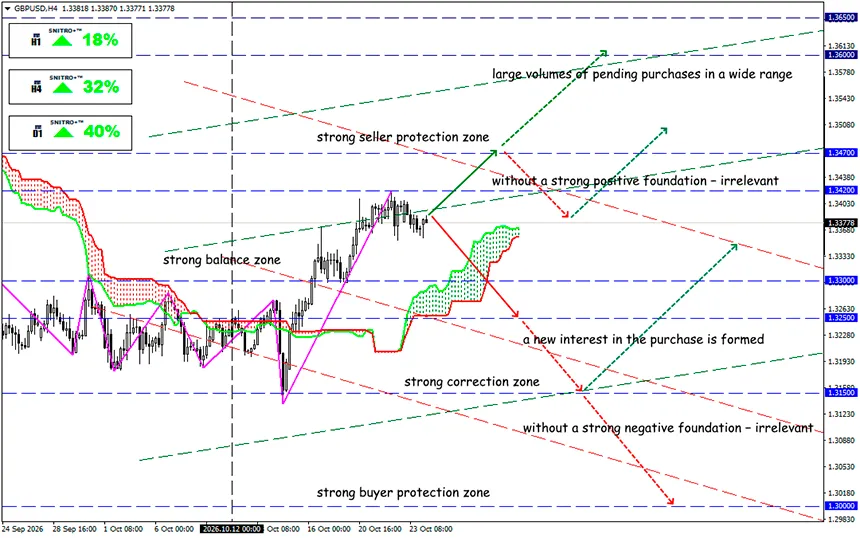
Ключевая зона: 1.3300 - 1.3400
Покупка: 1.3420 (при сильном позитивном фундаментальном фоне) ; цель 1.3600-1.3650; StopLoss 1.3350
Продажа: 1.3250 (на откате после ретеста 1.3350) ; цель 1.3100-1.3050; StopLoss 1.3320
Лондон ищет способы укрепления государственных финансов, но повышение налогов угрожает замедлить экономику. Осенний бюджет Великобритании станет проверкой доверия инвесторов к фискальной политике правительства. Для фунта решающими факторами станут реакция рынка облигаций и способность правительства удерживать стоимость заимствований под контролем.
Высокая инфляция, дорогие государственные заимствования и сокращение фискального пространства ограничивают возможности Лондона. Дополнительные налоговые поступления могут ослабить опасения относительно устойчивости долга, но чрезмерное фискальное ужесточение может ослабить внутренний спрос и ухудшить перспективы экономического роста. Для GBP/USD результат будет зависеть от того, какой из этих эффектов окажется сильнее.
Краткое напоминание:
28 октября канцлер казначейства Великобритании Джон Хили представит осенний бюджет Палате общин. После выступления Управление по бюджетной ответственности (OBR) опубликует обновленный прогноз экономических и фискальных перспектив (Economic and Fiscal Outlook), охватывающий прогнозы экономического роста, инфляции, государственных заимствований и долговой нагрузки до 2031/32 финансового года.
Центральный вопрос заключается в том, сможет ли правительство стабилизировать государственные финансы, не усиливая давление на экономику в условиях высоких процентных ставок и рисков, связанных с энергоносителями.
Для валютного рынка значение бюджета определяется тремя взаимосвязанными механизмами.
- Бюджетные доходы и государственный долг. Если дополнительные доходы убедительно сократят потребность в новых заимствованиях, фискальная премия за риск может снизиться. Это может поддержать фунт и ослабить давление на рынок gilts.
- Налоговая нагрузка и экономическая активность. Увеличение платежей домохозяйств и компаний может ограничить потребление, инвестиции и корпоративные прибыли. Если рынок сочтет бюджет чрезмерно жестким, негативные ожидания относительно роста могут перевесить преимущества сокращения дефицита.
- Инфляция и политика BoE. Ослабление внутреннего спроса может замедлить базовую инфляцию и снизить необходимость дальнейшего ужесточения денежно-кредитной политики. В то же время повышение косвенных налогов может первоначально увеличить потребительские цены, усложняя оценку инфляционных перспектив.
Главный вывод для трейдеров: сокращение дефицита не обязательно приведет к укреплению фунта.
Бюджет будет представлен всего за восемь дней до заседания Банка Англии 5 ноября. Поэтому реакция GBP/USD будет зависеть не только от фискальных мер, но и от того, как они повлияют на ожидания по процентным ставкам. В сентябре центральный банк утвердил многолетний план сокращения своего портфеля государственных облигаций, предусматривающий ежегодные продажи на сумму £20 млрд и среднегодовое сокращение портфеля примерно на £46 млрд до конца 2034 года.
Это сокращение баланса поддерживает дополнительное предложение облигаций на рынке, хотя фактические движения доходностей также зависят от спроса инвесторов, ожиданий по процентным ставкам и объема новых государственных заимствований.
Влияние валютного курса на фондовый рынок также будет неравномерным. Ослабление фунта увеличивает стоимость зарубежной выручки международных компаний в фунтах стерлингов при пересчете в GBP, потенциально поддерживая отдельные компании, входящие в FTSE 100. Однако компании, ориентированные преимущественно на внутренний рынок Великобритании, сталкиваются с другими условиями спроса и финансирования. Поэтому сравнение FTSE 100 с более чувствительным к внутренней экономике FTSE 250 полезно для оценки реакции корпоративного сектора.
И каков результат?
Бюджет Великобритании может поддержать фунт, если инвесторы увидят реалистичный план стабилизации государственных финансов без чрезмерного ущерба для экономического роста. Но даже убедительные меры по сокращению дефицита не гарантируют ралли GBP/USD: более ястребиные сигналы ФРС, укрепление доллара или увеличение премии за риск Великобритании могут нивелировать положительный эффект.
Базовым сценарием в преддверии объявления бюджета остается повышенная волатильность GBP/USD в диапазоне 1.3200–1.3500 с риском направленного пробоя после появления новой информации. Техническая картина умеренно благоприятствует фунту, но сопротивление на уровне 1.3400–1.3420 остается непробитым. Среднесрочным трейдерам разумнее дождаться прогноза OBR, оценить первоначальную реакцию рынка gilts, а затем сопоставить ее с ожиданиями относительно политики ФРС.
До появления этих сигналов крупные направленные позиции сопряжены с повышенным спекулятивным риском.
Поэтому действуем разумно и избегаем ненужных рисков.
Всем профита!