


英国债务与英镑的较量
GBP/USD能否承受税收冲击?
GBP/USD
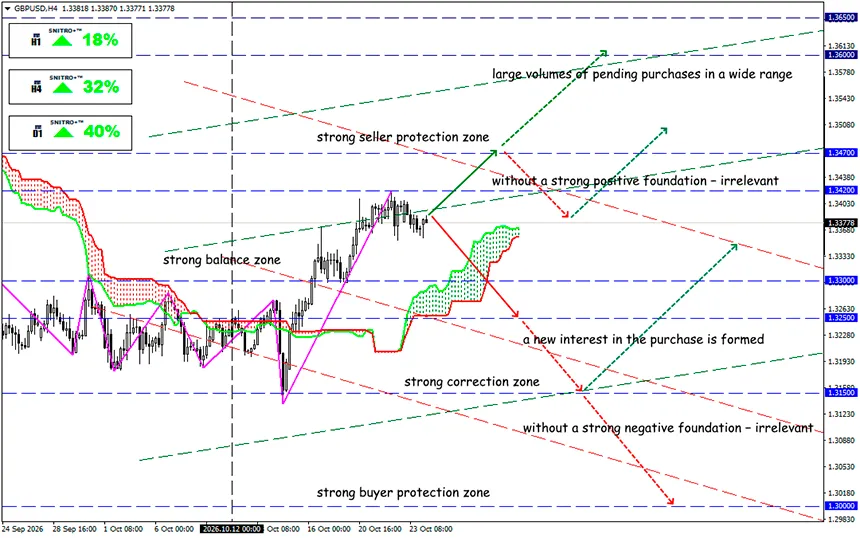
关键区域:1.3300 - 1.3400
买入:1.3420(在强劲正面基本面背景下);目标1.3600-1.3650;StopLoss 1.3350
卖出:1.3250(在重新测试1.3350后的回调中);目标1.3100-1.3050;StopLoss 1.3320
伦敦正在寻找加强公共财政的方法,但提高税收可能拖累经济增长。英国秋季预算案将考验投资者对政府财政政策的信心。对于英镑而言,决定性因素将是债券市场的反应,以及政府能否将借贷成本控制在合理水平。
高通胀、昂贵的政府借贷成本以及不断缩小的财政空间,正在限制伦敦的政策选择。额外的税收收入可能缓解市场对债务可持续性的担忧,但过度收紧财政政策可能削弱国内需求,并恶化经济增长前景。对于GBP/USD而言,最终走势将取决于哪种影响占据主导地位。
简要回顾:
10月28日,英国财政大臣John Healey将向下议院提交秋季预算案。预算声明公布后,预算责任办公室(OBR)将发布更新后的《经济与财政展望》,其中涵盖截至2031/32财年的经济增长、通胀、政府借贷及债务负担预测。
核心问题在于,在高利率和能源相关风险的背景下,政府能否在不进一步加重经济压力的情况下稳定公共财政。
对于外汇市场而言,预算案的重要性取决于三个相互关联的机制。
- 预算收入与政府债务。如果额外收入能够切实减少新增借贷需求,财政风险溢价可能下降。这将有助于支撑英镑,并缓解英国国债市场的压力。
- 税收负担与经济活动。家庭和企业需要缴纳更多税款,可能抑制消费、投资和企业盈利。如果市场认为预算案的限制性过强,经济增长预期恶化带来的负面影响可能超过削减赤字的好处。
- 通胀与BoE政策。国内需求减弱可能放缓核心通胀,并降低进一步收紧货币政策的必要性。与此同时,间接税上升可能在初期推高消费者价格,使通胀前景更难评估。
交易者需要注意的是:削减赤字并不一定会推动英镑走强。
预算案将在Bank of England于11月5日召开会议的八天前公布。因此,GBP/USD的反应不仅取决于财政措施本身,还取决于这些措施如何影响市场的利率预期。9月,央行批准了一项多年期政府债券持仓削减计划,包括每年出售£20 billion的债券,并计划在2034年底之前将债券投资组合平均每年缩减约£46 billion。
这种资产负债表缩减将使市场持续面临额外的债券供应,不过实际收益率走势还取决于投资者需求、利率预期以及政府新增借贷规模。
汇率对股票市场的影响也并不均衡。英镑走弱会提高跨国公司海外收入换算成GBP后的英镑价值,从而可能支撑FTSE 100中的部分成分股。然而,主要面向英国国内市场的企业面临着不同的需求和融资环境。因此,将FTSE 100与对英国国内经济更加敏感的FTSE 250进行比较,有助于评估企业部门的反应。
那么,结果是什么?
如果投资者认为英国政府提出了一项切实可行的公共财政稳定计划,同时不会对经济增长造成过度损害,那么预算案可能支撑英镑。但即使削减赤字的措施令人信服,也不能保证GBP/USD上涨:Fed释放更加强硬的政策信号、美元走强或英国风险溢价上升,都可能抵消其积极影响。
在预算案公布之前,基准情景是GBP/USD在1.3200–1.3500区间内保持较高波动性,并存在新信息公布后出现方向性突破的风险。技术面略微有利于英镑,但1.3400–1.3420的阻力位尚未被突破。对于中期交易者而言,更合理的做法是等待OBR预测公布,评估英国国债市场的初步反应,然后将其与市场对Fed政策的预期进行比较。
在这些信号出现之前,建立大规模方向性头寸将面临较高的投机风险。
所以,我们要明智行事,避免不必要的风险。
祝大家盈利!